RC e mobilia domestica per inquilini in Svizzera: costi 2026
In breve
In Svizzera chi vive in affitto ha a che fare con due assicurazioni. La responsabilità civile (RC) privata paga i danni che Lei causa ad altri, compreso l'appartamento del Suo locatore. L'assicurazione mobilia domestica paga le Sue cose dopo un incendio, un danno d'acqua, una tempesta o un furto. Nessuna legge federale le impone, ma la maggior parte dei locatori chiede la RC, il Canton Vaud la esige in ogni contratto di locazione e almeno tre Cantoni rendono obbligatoria la mobilia domestica. Insieme costano all'incirca da CHF 150 a 350 all'anno.
La cifra viene da offerte reali: abbiamo calcolato il premio per lo stesso inquilino con il calcolatore online di un assicuratore in sei località e a tre età diverse, provato il simulatore di premi dell'ECA, l'istituto cantonale di assicurazione vodese, e letto le condizioni che decidono che cosa viene pagato. Le sorprese stanno nelle clausole scritte in piccolo: che cosa conta come usura normale, chi paga una chiave persa e come, anche con una polizza economica, metà di un sinistro possa restare a Suo carico.
Due assicurazioni, due compiti
La RC guarda verso l'esterno, la mobilia domestica verso l'interno. In tedesco si chiamano Privathaftpflichtversicherung e Hausratversicherung, in francese responsabilité civile e assurance ménage: utile saperlo se un'offerta Le arriva in un'altra lingua. Gli assicuratori di solito le vendono insieme, ma il portale federale ch.ch ricorda che può stipularle presso due assicuratori diversi.
La RC paga quando Lei ferisce qualcuno o danneggia una cosa che gli appartiene: rompe gli occhiali di un'amica, la Sua lavatrice allaga l'appartamento di sotto, Suo figlio disegna sul muro del locatore. Per un inquilino il locatore è semplicemente un terzo come un altro. Secondo ch.ch, gli assicuratori propongono coperture da 3 a 20 milioni di franchi, con una franchigia che di regola va da 0 a 5’000 franchi.
La mobilia domestica paga le cose che Le appartengono quando vengono distrutte, danneggiate o rubate: mobili, vestiti, un portatile, la bicicletta in cantina. I rischi abituali sono incendio, eventi naturali, danni causati dall'acqua e furto. Non paga nulla per i danni che Lei causa ad altri.
Lo stabile in sé lo assicura il locatore, e alcuni danni restano semplicemente a carico Suo. Ecco come si ripartiscono i casi più comuni:
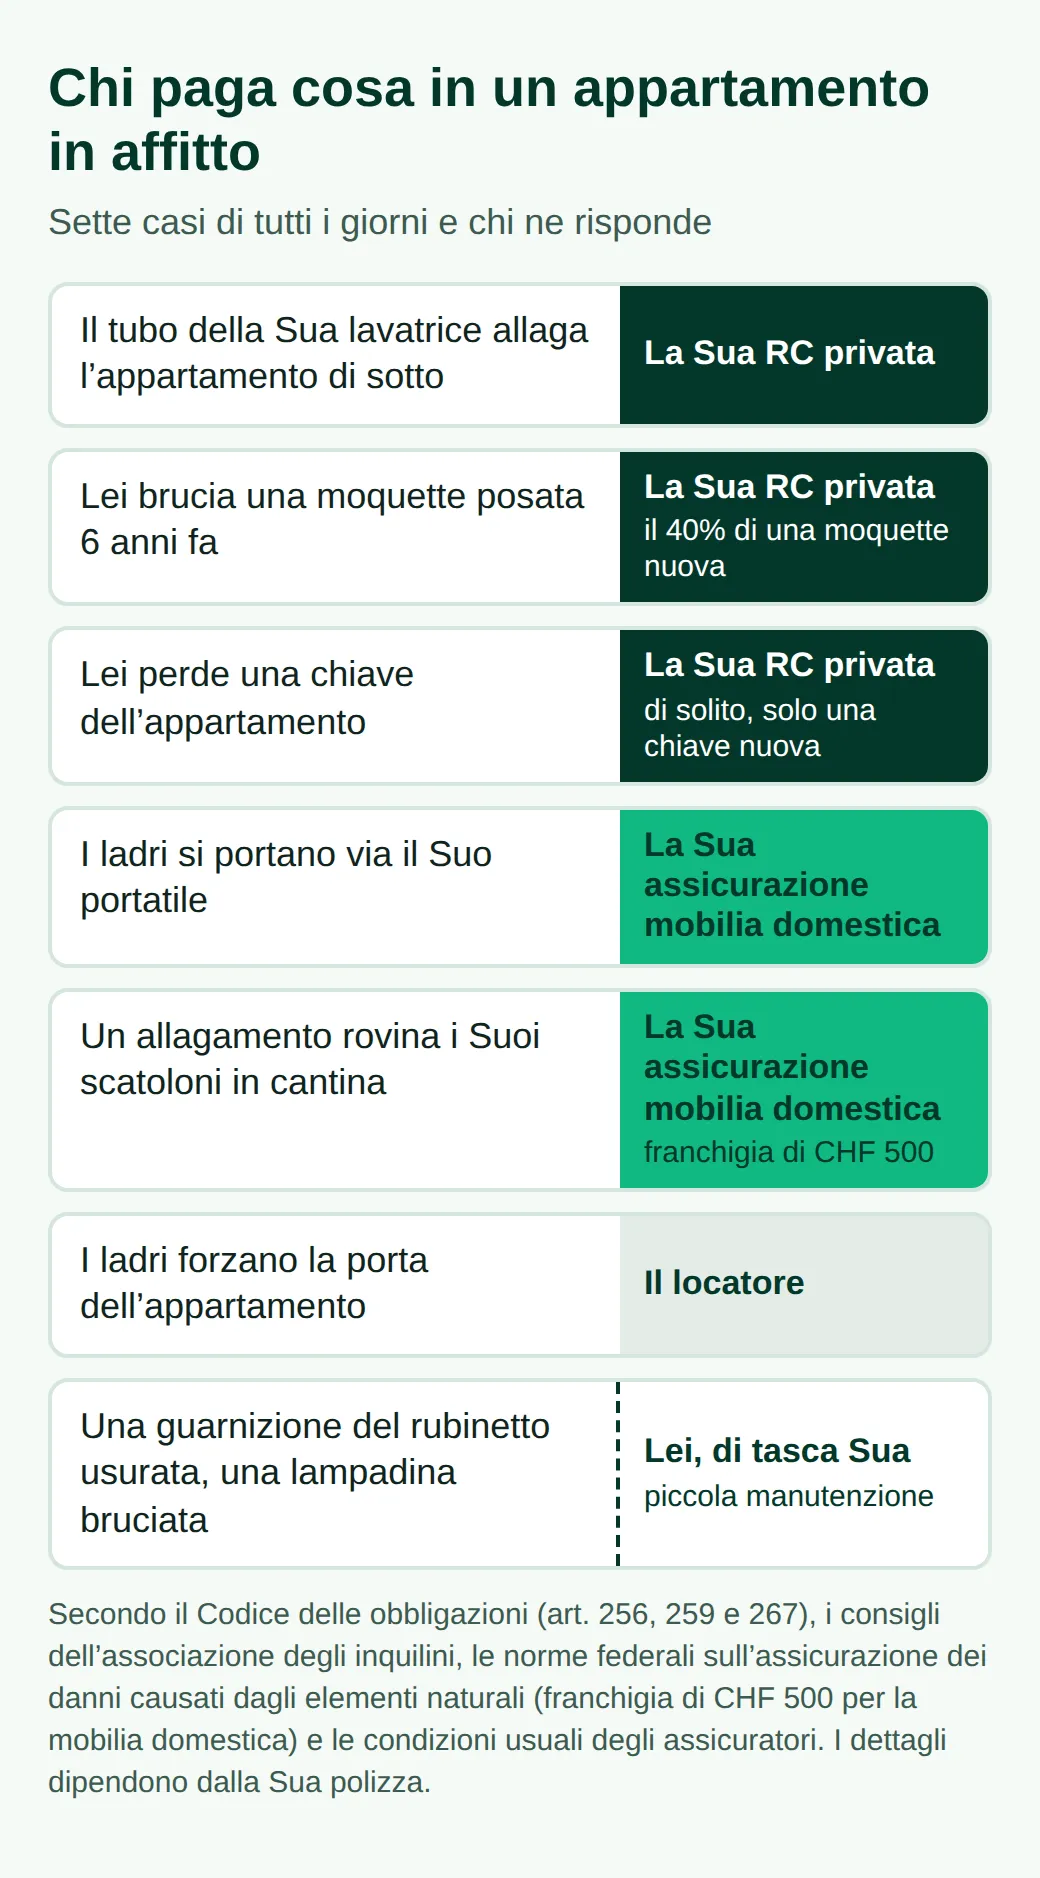
La porta d'ingresso forzata sorprende quasi tutti. L'associazione degli inquilini della Svizzera tedesca (MV, Mieterinnen- und Mieterverband) spiega nelle sue risposte su difetti e danni (in tedesco) che i danni da scasso allo stabile spettano al locatore in base all'articolo 256 del Codice delle obbligazioni, anche se spesso le assicurazioni mobilia domestica li pagano comunque. Quello che lo scassinatore Le porta via riguarda invece la Sua mobilia domestica. Chiariti i due compiti, resta da capire quale delle due possono obbligarLa a stipulare.
Il locatore può esigere l'assicurazione RC?
Nella maggior parte della Svizzera sì, se il contratto di locazione lo prevede. Nessuna legge federale obbliga un inquilino ad avere una RC, ma ch.ch lo dice senza giri di parole: è «spesso richiesta per locare un appartamento». Molti locatori ne fanno un requisito per chi si candida, osserva Allianz nella sua guida per gli inquilini.
Vaud va oltre. Le sue norme sulle locazioni, le Règles et usages locatifs (RULV), si applicano a ogni contratto firmato nel Cantone, e il Consiglio federale ne ha rinnovato l'obbligatorietà generale dal 1° luglio 2026 al 30 giugno 2032 (in francese). L'articolo 5 del testo in vigore stabilisce che locatore e inquilino devono essere entrambi assicurati per la responsabilità civile legata alla locazione, per tutta la sua durata. A Losanna, a Nyon o a Montreux, quindi, l'obbligo non è una preferenza del locatore che si può negoziare.
Un punto conta ovunque Lei affitti. Un contratto di locazione può chiederLe di avere un'assicurazione, ma non può obbligare il Suo assicuratore a pagare più di quanto Lei debba per legge. Le condizioni generali di Simpego, per esempio, escludono la responsabilità assunta per contratto che va oltre quella prevista dalla legge. Una clausola che La obbliga a ritinteggiare a fine locazione è comunque nulla: l'MV ricorda che la manutenzione spetta al locatore secondo l'articolo 256 e non può essere scaricata sull'inquilino. La Sua polizza non la pagherà, e Lei non la deve.
Se è membro dell'MV, c'è un complemento economico. La sua assicurazione collettiva per i danni all'appartamento in affitto (in tedesco) costa CHF 10 all'anno oltre alla quota sociale e non ha franchigia. Copre solo l'appartamento indicato nell'affiliazione e, se Lei ha già una RC privata, paga prima quella e l'assicurazione dell'MV ne copre la franchigia. I sinistri vanno annunciati entro 14 giorni. Questo per la RC. La mobilia domestica è un'altra storia, perché in quattro Cantoni decide la legge.
Dove l'assicurazione mobilia domestica è obbligatoria
Nei Cantoni Vaud, Friburgo e Nidvaldo il diritto cantonale La obbliga ad assicurare i Suoi beni contro incendio ed eventi naturali, e assicuratori come Allianz indicano il Giura come quarto Cantone. Le regole cambiano soprattutto su un punto: presso chi ci si assicura.
- Vaud: incendio ed eventi naturali si assicurano presso l'istituto cantonale, l'ECA, che Lei sia proprietario, inquilino, in subaffitto o in un appartamento condiviso, come precisa il suo volantino (in francese e inglese). Il premio è di CHF 0.50 per CHF 1’000 assicurati, più la tassa di bollo federale. Per i danni causati dall'acqua e il furto serve comunque una polizza privata.
- Friburgo: una legge del 1966 (in francese) impone di assicurare i propri beni contro incendio, esplosioni, fulmini e forze della natura, presso qualsiasi assicuratore privato autorizzato. Il Comune controlla, e ignorare una diffida formale può costare una multa fino a CHF 500.
- Nidvaldo: l'istituto cantonale, la Nidwaldner Sachversicherung, indica (in tedesco) che nel Cantone l'assicurazione mobilia domestica contro incendio ed eventi naturali è obbligatoria, e vende essa stessa questa copertura.
- Giura: lo indicano anche gli assicuratori, ma il testo di legge del Cantone non era consultabile online quando abbiamo verificato; chieda al Comune quando annuncia il Suo arrivo.
In pratica la ripartizione vodese si vede nelle offerte. Quando abbiamo calcolato il premio per un appartamento a Losanna, la mobilia domestica dell'assicuratore privato elencava solo danni causati dall'acqua e furto, perché incendio ed eventi naturali spettano all'ECA. A Friburgo e a Delémont lo stesso calcolatore includeva l'incendio come di consueto. Se si trasferisce nel Canton Vaud da un altro Cantone, si aspetti due fatture per i Suoi beni. E annunci all'ECA ogni trasloco successivo all'interno del Cantone entro due mesi: altrimenti l'indennizzo per i beni trasferiti può essere ridotto fino al 10%, secondo le sue informazioni per gli assicurati (in francese).
Cosa paga la RC alla riconsegna dell'appartamento
Meno di quanto si pensi, ed è soprattutto una buona notizia. La legge La obbliga solo a restituire l'appartamento nello stato che risulta da un uso conforme al contratto. L'usura normale è già pagata con la pigione. Lei deve qualcosa solo per i danni che vanno oltre, e solo il valore attuale dell'oggetto danneggiato, mai il prezzo di uno nuovo.
Il valore attuale si calcola con la tabella paritetica della durata di vita, elaborata insieme dall'MV e dall'associazione dei proprietari. L'estratto online dell'MV (in tedesco) fa questo esempio: una moquette di qualità media dura 10 anni; se una moquette di 6 anni va sostituita per bruciature e macchie di cera, Lei paga il 40% di una moquette nuova. Una volta trascorsa la durata di vita di un oggetto, non paga più nulla. Il Suo assicuratore RC paga sulla stessa base, dedotta la franchigia, ed è per questo che il conto finale alla riconsegna è spesso più basso della prima fattura che il locatore Le manda.
Altrettanto prevedibile è ciò che la RC non paga. Le condizioni di Simpego escludono i danni all'appartamento che rientrano nella piccola manutenzione e quelli dovuti a una modifica voluta della cosa locata, citando i fori per tasselli e chiodi, come pure il ripristino delle condizioni originarie. Per piccola manutenzione si intendono i piccoli lavori di pulizia e riparazione che l'articolo 259 lascia all'inquilino, come la guarnizione di un rubinetto o una lampadina. Sono esclusi anche i danni che si accumulano lentamente, per esempio per umidità o fumo. L'MV aggiunge due consigli che La proteggono in ogni caso. Primo: non ritinteggi e non ripari da sé l'usura eccessiva prima di partire, perché pagherebbe il prezzo pieno invece del valore attuale. Secondo, come ricorda nei suoi consigli per la riconsegna dell'appartamento (in tedesco): non firmi un verbale di riconsegna che Le fa accettare dei costi. Il locatore deve segnalarLe subito i difetti, e l'MV lo interpreta come entro una settimana al massimo; altrimenti perde le sue pretese per tutto ciò che era visibile alla riconsegna. Vale lo stesso se Lei se ne va alla scadenza o prima del termine.
Una chiave persa
Perdere una chiave raramente significa cambiare tutto l'impianto di chiusura. Secondo l'MV, di norma Lei paga solo una chiave nuova, a meno che ci sia un rischio concreto di abuso, per esempio se l'ha persa vicino allo stabile con il Suo indirizzo attaccato al mazzo. Anche in quel caso l'impianto viene valutato in base alla sua età, con una durata di vita di 20 anni, e l'MV aggiunge che di solito la RC privata copre la spesa. Le RULV vodesi (articolo 37) sono più severe nella formulazione ma simili nell'effetto: Lei sostituisce le chiavi perse, e paga un nuovo cilindro per la porta dell'appartamento solo se si tratta di una serratura di sicurezza.
Un vetro rotto
Il vetro è il punto in cui RC e mobilia domestica si sovrappongono, quindi controlli entrambe. A Ginevra, negli stabili soggetti alle leggi cantonali sull'alloggio (LGL e LGZD), le norme locative cantonali (articolo 28, in francese) mettono la sostituzione dei vetri rotti tra la piccola manutenzione a carico dell'inquilino, esattamente il tipo di spesa che una RC esclude. La soluzione, lì, è la copertura rottura vetri di un'assicurazione mobilia domestica. Da Simpego comprende i vetri dell'appartamento e un piano di cottura in vetroceramica, ma paga solo se nessun'altra assicurazione, per esempio quella del locatore, copre già il vetro. Nella nostra offerta per Zurigo faceva parte del pacchetto base con una franchigia di CHF 500, e rinunciarvi faceva risparmiare solo CHF 13.70 all'anno. Vetri, chiavi e moquette sono i sinistri di tutti i giorni. L'incendio è quello raro, ed è lì che la somma assicurata decide tutto.
Per quale somma assicurare i Suoi beni
Assicuri quanto costerebbe ricomprare tutto nuovo, non quanto ha pagato né quanto ricaverebbe rivendendo. Sbagliare qui costa due volte: secondo l'articolo 51a della legge sul contratto d'assicurazione (LCA), se la somma assicurata è inferiore al valore di risarcimento, si parla di sottassicurazione e l'assicuratore paga solo in proporzione, salvo che la polizza preveda altrimenti. Se assicura per CHF 40’000 beni che costerebbero CHF 80’000 da sostituire, un danno d'acqua di CHF 10’000 viene indennizzato con soli CHF 5’000.
Quasi tutti sottovalutano questa cifra. Il simulatore di premi dell'ECA (in francese) offre un utile riferimento ufficiale, perché stima il valore di un'economia domestica in base alla grandezza dell'appartamento, al numero di persone e al livello di arredamento. Ecco le sue cifre per gli appartamenti:
| Appartamento ed economia domestica | Semplice | Standard | Superiore |
|---|---|---|---|
| 1.5 locali, 1 persona | CHF 45’000 | CHF 54’000 | CHF 71’000 |
| 2.5 locali, 1 persona | CHF 62’000 | CHF 74’000 | CHF 96’000 |
| 3.5 locali, 2 persone | CHF 92’000 | CHF 111’000 | CHF 145’000 |
| 4.5 locali, 3 persone | CHF 123’000 | CHF 148’000 | CHF 193’000 |
| 5.5 locali, 4 persone | CHF 148’000 | CHF 177’000 | CHF 230’000 |
Anche una persona sola in 1.5 locali arriva a CHF 45’000 al livello più modesto. Faccia il giro dell'appartamento e stimi quanto dovrebbe ricomprare dopo un incendio, dal divano agli utensili da cucina, e aumenti la somma quando fa un acquisto importante. Contanti, gioielli e opere d'arte hanno spesso limiti propri. La somma assicurata determina anche il premio: è il momento di guardare quanto costa la copertura.
Quanto costano RC e mobilia domestica nel 2026?
Per una persona sola in un 3 locali, nelle nostre offerte, circa da CHF 180 a 230 all'anno per un pacchetto base con entrambe le assicurazioni, quota dell'ECA compresa nel Canton Vaud. Abbiamo fatto il calcolo con il calcolatore online di Simpego per una copertura dal 1° dicembre 2026: un inquilino in una casa plurifamiliare, 3 locali, arredamento medio, nato nel 1991. Il calcolatore proponeva di assicurare i beni per CHF 79’000. Il suo pacchetto più economico costava CHF 226.50 all'anno a Zurigo, con una RC di CHF 3 milioni (franchigia di CHF 600) e una mobilia domestica con franchigia di CHF 500. Poi abbiamo cambiato un solo dato alla volta:
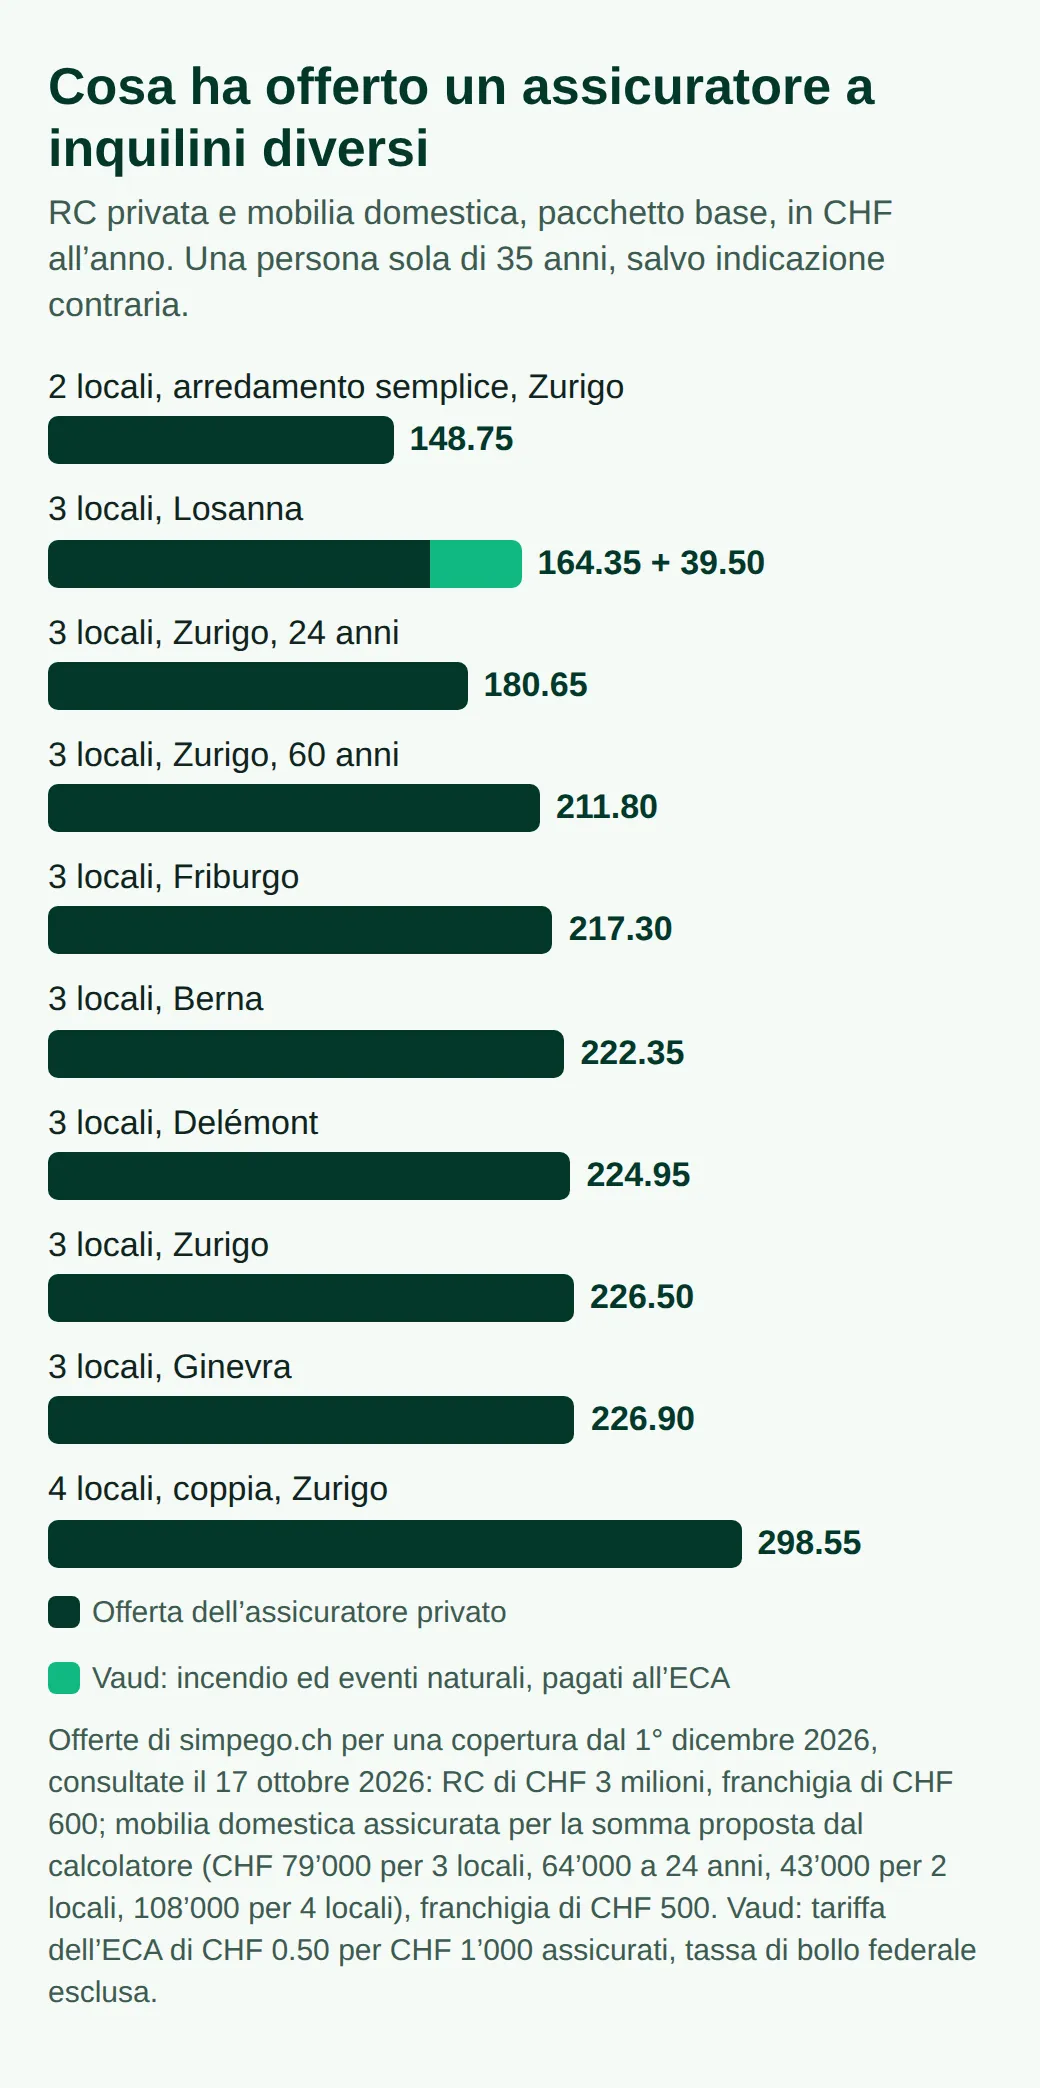
Saltano all'occhio tre cose. Il luogo fa variare il prezzo meno di quanto si potrebbe pensare: Berna, Ginevra, Delémont e Zurigo stanno entro CHF 5 l'una dall'altra. L'età conta di più, e non in modo lineare: a 24 anni l'offerta era di CHF 46 più bassa che a 35, anche perché il calcolatore proponeva di assicurare solo CHF 64’000 di beni. E Vaud sembra economico solo finché non si aggiungono i CHF 39.50 dell'ECA per incendio ed eventi naturali sugli stessi CHF 79’000, più la tassa di bollo federale.
Un solo assicuratore è un solo termine di paragone, quindi eccone un secondo. Nel marzo 2024 la trasmissione per i consumatori Kassensturz della SRF ha fatto calcolare un premio a undici assicuratori (in tedesco) per un inquilino solo con CHF 72’000 di beni e una RC di CHF 5 milioni. Il più economico chiedeva CHF 192 all'anno, il più caro quasi CHF 350. Le nostre offerte stanno dentro questa forbice, e la differenza basta a giustificare il confronto di almeno tre offerte a condizioni identiche.
Separare il pacchetto ha mostrato una stranezza. Nello stesso calcolatore la sola RC costava CHF 62.20 e la sola mobilia domestica CHF 136.25: insieme, meno dei CHF 226.50 del pacchetto combinato. Non sappiamo spiegarne il motivo, ma conviene chiedere il prezzo di ogni assicurazione da sola prima di accettare un'offerta combinata.
I pacchetti superiori costano molto di più: a Zurigo CHF 572.75 quello intermedio e CHF 1’020.25 quello top, soprattutto per franchigie più basse, il furto semplice fuori casa e i servizi di assistenza. Rispetto a un mese di pigione in una città svizzera, anche il pacchetto base pesa poco sul bilancio. Solo alcune opzioni valgono il loro prezzo.
Le opzioni che valgono la spesa
Due, per la maggior parte degli inquilini, ed entrambe dipendono da come vengono ridotti gli indennizzi.
Colpa grave. Secondo l'articolo 14 della LCA, l'assicuratore può ridurre la prestazione se Lei ha causato il sinistro per colpa grave, in proporzione al grado della colpa. Le condizioni di Simpego la definiscono, con la formulazione del Tribunale federale, come la violazione di una regola elementare di prudenza che qualsiasi persona di buon senso rispetterebbe nelle stesse circostanze. Gli assicuratori vendono come opzione la rinuncia a questo diritto, e i pacchetti intermedio e top di Simpego la includono. Aggiunta alla nostra offerta base per Zurigo, costava CHF 23.90 all'anno e valeva per entrambe le assicurazioni.
Furto semplice fuori casa. Il furto con scasso nel Suo appartamento è coperto di regola; una bicicletta rubata alla stazione o una borsa sottratta in un bar sono invece «furto semplice fuori casa», e il pacchetto base che abbiamo calcolato non lo includeva. Il pacchetto intermedio lo copriva fino a CHF 3’000.
Gli eventi naturali non richiedono opzioni, ma seguono regole fisse. Ogni assicuratore che copre i Suoi beni contro l'incendio deve coprire anche i danni causati dagli elementi naturali, a condizioni uniformi fissate dall'ordinanza sulla sorveglianza: piene e inondazioni, tempeste di almeno 75 km/h, grandine, valanghe, pressione della neve, caduta di sassi e frane, con una franchigia fissa di CHF 500 per sinistro per la mobilia domestica. I terremoti sono esclusi da questa copertura e richiedono un'opzione separata, che nella nostra offerta compariva solo nei pacchetti intermedio e top. Nemmeno il rigurgito delle canalizzazioni è un evento naturale, quindi verifichi che la Sua copertura contro i danni d'acqua lo includa. Fatta la scelta, resta da sapere per quanto tempo si vincola.
Firmare, cambiare assicuratore, andarsene
Può ripensarci entro 14 giorni dalla firma, per scritto o in un'altra forma che consenta la prova per testo, secondo l'articolo 2a della LCA. Dopo, un contratto concluso per una durata più lunga può comunque essere disdetto per la fine del terzo anno, o di ogni anno successivo, con un preavviso di tre mesi (articolo 35a). Dopo un danno parziale, il diritto di recedere dal contratto spetta sia a Lei sia all'assicuratore, al più tardi fino al pagamento dell'indennizzo. Il calcolatore di Simpego offre anche, come opzione, il diritto di disdire in qualsiasi giorno.
Traslocare all'interno della Svizzera non pone fine alle Sue assicurazioni, ma comunichi il nuovo indirizzo. Da Simpego la copertura continua al vecchio indirizzo per altri sei mesi al massimo e inizia al nuovo dal giorno in cui si annuncia all'Ufficio controllo abitanti. Trasferirsi all'estero è un'altra cosa: le condizioni di Simpego fanno cessare RC e mobilia domestica il giorno in cui notifica la partenza al Comune, e l'ECA smette di coprire i Suoi mobili il giorno in cui lasciano la Svizzera.
Prima di firmare il prossimo contratto di locazione
Stipuli la RC prima di candidarsi per un appartamento, perché molti locatori la chiedono e nel Canton Vaud la esige il contratto. Calcoli la mobilia domestica sul valore a nuovo di tutto ciò che possiede, con le cifre dell'ECA come riferimento, e chieda un prezzo per la RC e per la mobilia domestica, sia separate sia insieme. Prima di firmare legga tre punti delle condizioni: la clausola sulla colpa grave, la franchigia per i danni all'appartamento in affitto e la copertura dei mobili di un appartamento ammobiliato. Se si iscrive all'MV, aggiunga la sua assicurazione da CHF 10 per i danni all'appartamento: Le cancella la franchigia sul sinistro più probabile, quello della riconsegna.
Domande frequenti
In coabitazione, ognuno deve avere la propria RC e mobilia domestica?
Dipende dalla polizza, quindi si informi prima di contare su quella di qualcun altro. La mobilia domestica di Simpego copre tutte le persone che vivono nella stessa economia domestica, mentre l'ECA nel Canton Vaud copre solo la famiglia dello stipulante e le persone espressamente indicate nella polizza. Per la RC, Simpego vende un'assicurazione individuale e una per l'intera economia domestica, e solo la seconda copre un coinquilino.
La RC privata copre i danni ai mobili di un appartamento ammobiliato?
Non sempre. Le condizioni di Simpego, per esempio, escludono i danni ai mobili presi in locazione in un appartamento ammobiliato che è la Sua residenza permanente. Se affitta un ammobiliato, chieda per scritto all'assicuratore se i danni ai mobili del locatore sono coperti e scelga una polizza che li includa.
Il deposito di garanzia può sostituire l'assicurazione RC?
No. Il deposito, al massimo tre mesi di pigione, è denaro Suo, versato su un conto bancario a Suo nome, e il locatore può rivendicarlo per i danni che Lei gli deve. L'assicurazione RC paga quei danni al posto Suo. Senza, un sinistro importante viene prelevato prima dal deposito e poi dalle Sue tasche.
La RC privata copre i danni causati dal mio cane o gatto?
Di solito sì. Secondo il portale federale ch.ch, i danni causati dai propri animali sono generalmente inclusi nella RC privata. Per i cani, la maggior parte dei Cantoni va oltre e rende obbligatoria l'assicurazione RC.
Altri articoli del blog
Tutti gli articoli
Trasloco in Svizzera 2026: notificare il nuovo indirizzo
Si notifichi al nuovo Comune entro 14 giorni (8 nel Cantone di Vaud). Cosa aggiorna da sola questa notifica e chi deve ancora avvisare Lei.
Trasloco in Svizzera: dogana e masserizie nel 2026
Le Sue cose usate entrano in Svizzera senza dazio né IVA. Modulo 18.44, inventario, termine di due anni, auto, alcolici e animali, passo per passo.
Coinquilini in Svizzera: contratto, subaffitto e cauzione
Inquilino principale o contratto comune? Appartamento condiviso in Svizzera: subaffitto, pigione ammessa, cauzione e uscita senza pagare due volte.