Assurance ménage et RC en Suisse : couverture et prix 2026
En bref
En Suisse, un locataire a affaire à deux assurances. L'assurance responsabilité civile (RC) privée paie les dégâts que vous causez à d'autres, y compris au logement de votre bailleur. L'assurance ménage paie vos propres affaires après un incendie, un dégât d'eau, une tempête ou un vol. Aucune loi fédérale n'impose l'une ou l'autre, mais la plupart des bailleurs demandent une RC, Vaud l'exige dans chaque bail et au moins trois cantons rendent l'assurance ménage obligatoire. Ensemble, elles coûtent environ CHF 150 à 350 par an.
Ce chiffre vient d'offres réelles : nous avons fait passer un même locataire par le calculateur en ligne d'un assureur dans six localités et à trois âges, testé le simulateur de primes de l'ECA, l'assureur cantonal vaudois, et lu les conditions qui décident de ce qui est payé. Les surprises se cachent dans les petits caractères : ce qui compte comme usure normale, qui paie une clé perdue et comment une police bon marché peut quand même vous laisser la moitié d'un sinistre sur les bras.
Deux assurances, deux rôles
La RC regarde vers l'extérieur, l'assurance ménage vers l'intérieur. En Suisse alémanique, on parle de Privathaftpflichtversicherung et de Hausratversicherung, deux mots utiles si une offre vous arrive en allemand. Les assureurs les vendent en général ensemble, mais le portail fédéral ch.ch rappelle que vous pouvez conclure l'une et l'autre auprès de deux assureurs distincts.
La RC paie quand vous blessez quelqu'un ou endommagez ce qui lui appartient : vous cassez les lunettes d'une amie, votre lave-linge inonde l'appartement du dessous, votre enfant dessine sur le mur du bailleur. Pour un locataire, le bailleur est simplement un tiers de plus. Selon ch.ch, les assureurs proposent des couvertures de 3 à 20 millions de francs, avec une franchise qui se situe couramment entre 0 et 5000 francs.
L'assurance ménage paie les choses qui vous appartiennent quand elles sont détruites, endommagées ou volées : meubles, vêtements, ordinateur portable, vélo à la cave. Les risques habituels sont l'incendie, les éléments naturels, les dégâts d'eau et le vol. Elle ne paie rien pour les dégâts que vous causez à d'autres.
Le bâtiment lui-même, c'est au bailleur de l'assurer, et certains dégâts restent tout simplement à votre charge. Voici comment se répartissent les cas courants :
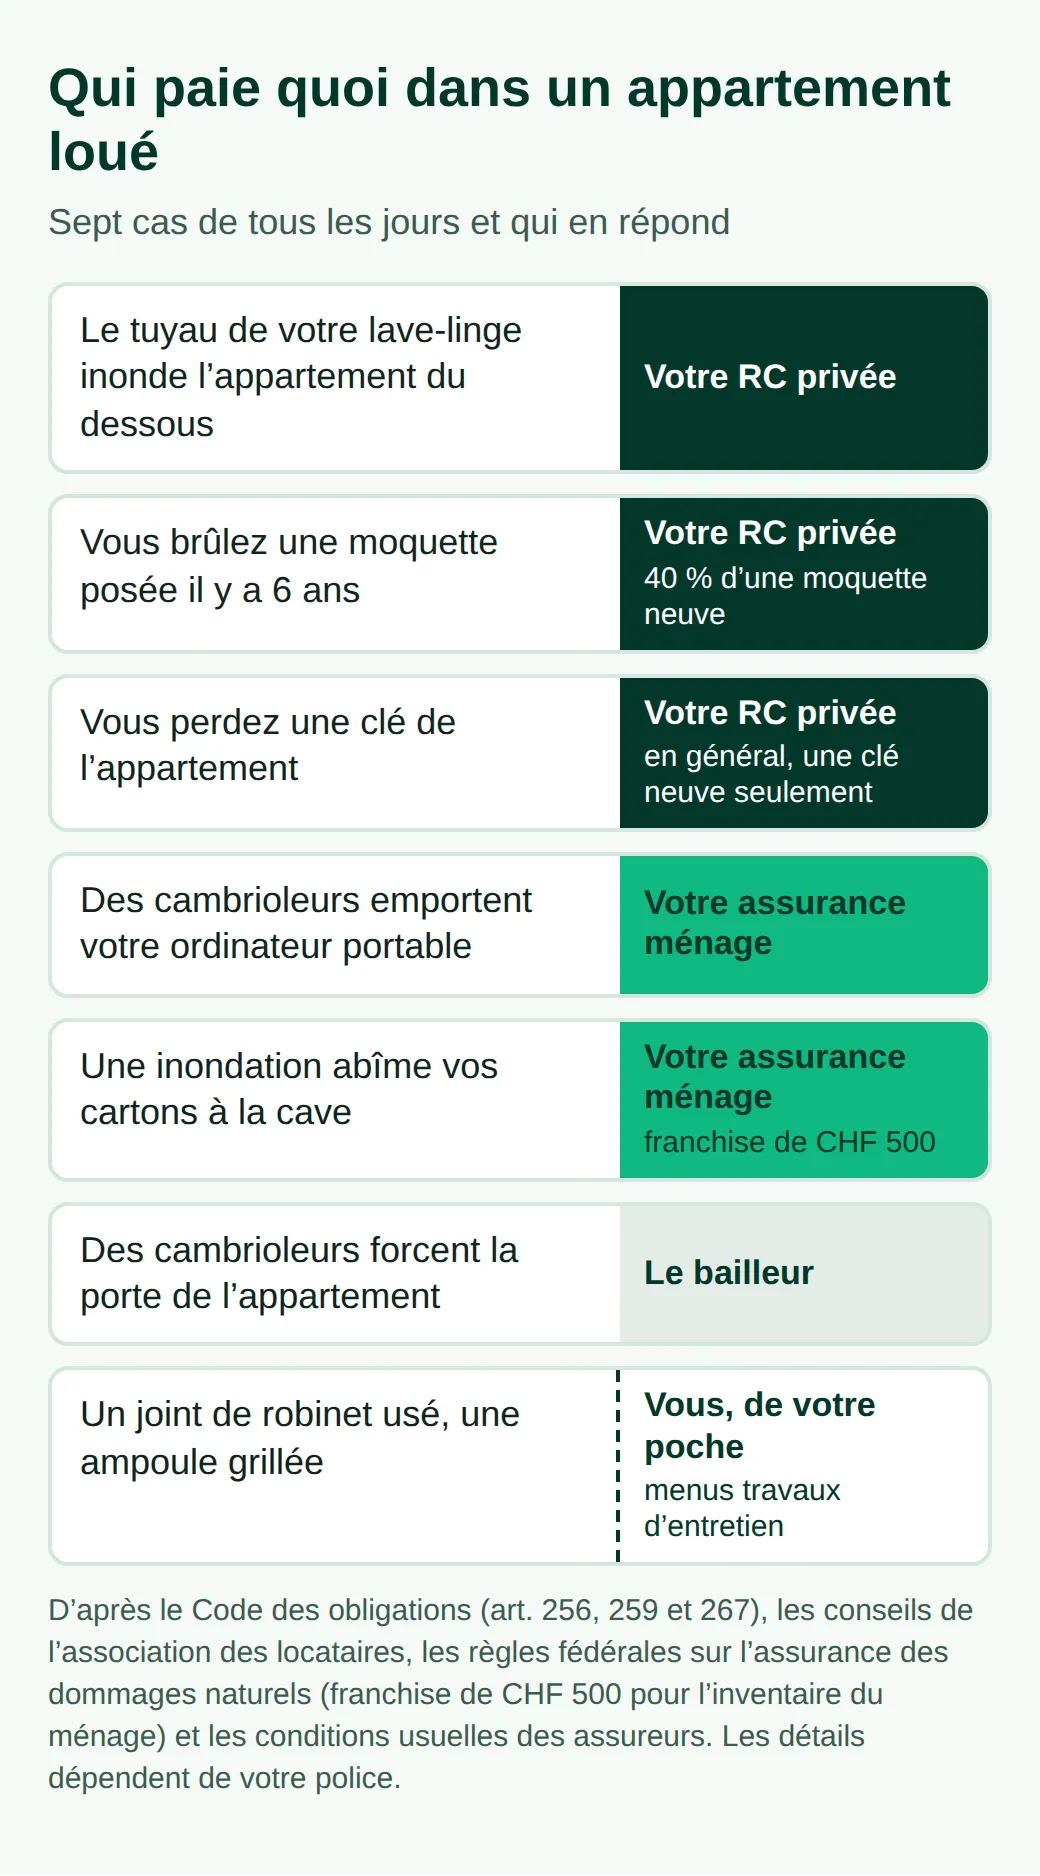
La porte d'entrée forcée surprend la plupart des gens. L'association des locataires de Suisse alémanique (le MV, pour Mieterinnen- und Mieterverband) explique dans ses réponses sur les défauts et les dégâts (en allemand) que les dégâts d'effraction au bâtiment sont à la charge du bailleur selon l'article 256 du Code des obligations, même si les assurances ménage les paient souvent quand même. Ce que le cambrioleur vous prend relève de votre assurance ménage. Les deux rôles étant clairs, reste à savoir laquelle on peut vous obliger à souscrire.
Le bailleur peut-il exiger une assurance RC ?
Dans la plupart des cantons, oui, dès que le bail le prévoit. Aucune loi fédérale n'oblige un locataire à avoir une RC, mais ch.ch le dit sans détour : elle « est souvent exigée pour une location d'appartement ». Certains bailleurs en font même une condition pour accepter une candidature, relève Allianz dans son guide pour les locataires.
Vaud va plus loin. Ses Règles et usages locatifs (RULV) s'appliquent à tout bail conclu dans le canton, et le Conseil fédéral a renouvelé leur force obligatoire du 1er juillet 2026 au 30 juin 2032. L'article 5 du texte en vigueur prévoit que le bailleur et le locataire « sont tenus d'être assurés en matière de responsabilité civile en lien avec le bail pendant toute la durée de celui-ci ». À Lausanne, à Nyon ou à Montreux, cette exigence n'est donc pas une préférence du bailleur que vous pourriez négocier.
Un point compte partout. Un bail peut vous demander d'être assuré, mais il ne peut pas obliger votre assureur à payer plus que ce que la loi vous fait devoir. Les conditions générales de Simpego, par exemple, excluent la responsabilité contractuelle qui va au-delà de votre responsabilité légale. Une clause qui vous oblige à repeindre en fin de bail est de toute façon nulle : le MV rappelle que l'entretien incombe au bailleur selon l'article 256 et ne peut pas vous être reporté. Votre police ne la financera pas, et vous ne la devez pas.
Si vous êtes membre du MV, il existe un complément bon marché. Son assurance collective contre les dégâts locatifs (en allemand) coûte CHF 10 par an en plus de la cotisation et n'a pas de franchise. Elle ne couvre que le logement indiqué dans votre adhésion et, si vous avez déjà une RC privée, celle-ci paie d'abord et l'assurance du MV prend en charge sa franchise. Les sinistres doivent être annoncés dans les 14 jours. Voilà pour la RC. L'assurance ménage, c'est une autre histoire, car dans quatre cantons la loi décide pour vous.
Où l'assurance ménage est obligatoire
Dans les cantons de Vaud, de Fribourg et de Nidwald, le droit cantonal vous oblige à assurer vos biens contre l'incendie et les éléments naturels, et des assureurs comme Allianz citent le Jura comme quatrième canton. Les règles diffèrent surtout sur un point : auprès de qui vous vous assurez.
- Vaud : vous assurez l'incendie et les éléments naturels auprès de l'assureur cantonal, l'ECA. Propriétaire, locataire, sous-locataire ou colocataire, chacun y est tenu, comme le précise son dépliant. La prime est de CHF 0.50 pour CHF 1000 assurés, plus le droit de timbre fédéral. Les dégâts d'eau et le vol demandent toujours une police privée.
- Fribourg : une loi de 1966 impose d'assurer vos biens contre l'incendie, les explosions, la foudre et les forces de la nature, auprès de n'importe quel assureur privé autorisé. La commune contrôle, et ignorer une mise en demeure peut coûter une amende de CHF 500 au plus.
- Nidwald : l'assureur cantonal, la Nidwaldner Sachversicherung, indique (en allemand) que l'assurance ménage contre l'incendie et les éléments naturels est obligatoire dans le canton, et vend lui-même cette couverture.
- Jura : les assureurs le citent aussi, mais le texte de loi du canton n'était pas consultable en ligne lors de notre vérification ; posez la question à la commune quand vous annoncez votre arrivée.
En pratique, la répartition vaudoise se voit dans les offres. Quand nous avons calculé la prime d'un appartement à Lausanne, l'assurance ménage de l'assureur privé ne listait que les dégâts d'eau et le vol, car l'incendie et les éléments naturels relèvent de l'ECA. À Fribourg et à Delémont, le même calculateur incluait l'incendie comme d'habitude. Si vous vous installez dans le canton de Vaud en venant d'un autre canton, attendez-vous à deux factures pour vos biens. Et annoncez à l'ECA tout déménagement ultérieur à l'intérieur du canton dans les deux mois : sinon, l'indemnité pour les biens déplacés peut être réduite de 10 % au plus, selon ses informations aux assurés.
Ce que la RC paie à l'état des lieux de sortie
Moins que vous ne le pensez, et c'est plutôt une bonne nouvelle. La loi vous oblige seulement à restituer le logement dans l'état qui résulte d'un usage conforme au contrat. L'usure normale est déjà payée par le loyer. Vous ne devez quelque chose que pour les dégâts qui vont au-delà, et seulement la valeur actuelle de l'objet endommagé, jamais le prix d'un objet neuf.
Cette valeur actuelle se calcule avec le tableau paritaire des durées de vie, établi ensemble par le MV et l'association des propriétaires. L'extrait en ligne du MV (en allemand) donne son propre exemple : une moquette de qualité moyenne dure 10 ans ; si une moquette de 6 ans doit être remplacée à cause de brûlures et de taches de bougie, vous payez 40 % de la moquette neuve. Une fois la durée de vie d'un objet écoulée, vous ne payez plus rien pour lui. Votre assureur RC paie sur la même base, moins votre franchise, et c'est pourquoi le montant final à la sortie est souvent plus bas que la première facture envoyée par le bailleur.
Ce que la RC ne paiera pas est tout aussi prévisible. Les conditions de Simpego excluent les dégâts locatifs qui relèvent des menus travaux d'entretien et les dommages dus à une modification voulue du logement, en citant les trous de cheville et de clous, ainsi que la remise dans l'état initial. Les menus travaux, ce sont les petits nettoyages et réparations que l'article 259 laisse au locataire, comme un joint de robinet ou une ampoule. Les dommages qui surviennent progressivement, à cause de l'humidité ou de la fumée par exemple, sont aussi exclus. Le MV ajoute deux conseils qui vous protègent dans tous les cas. D'abord, ne repeignez pas et ne réparez pas vous-même l'usure excessive avant de partir, car vous paieriez alors le prix complet au lieu de la valeur actuelle. Ensuite, comme il le rappelle dans ses conseils pour la remise du logement (en allemand), ne signez pas un état des lieux qui vous fait accepter des frais. Le bailleur doit vous signaler les défauts immédiatement, ce que le MV interprète comme un délai d'une semaine au plus ; sinon, il perd ses prétentions pour tout ce qui était visible lors de la remise. La règle est la même si vous partez au terme prévu ou si vous quittez le logement avant l'échéance.
Une clé perdue
Perdre une clé oblige rarement à changer tout le système de fermeture. Selon le MV, vous ne payez normalement qu'une clé neuve, sauf s'il existe un vrai risque d'abus, par exemple si vous l'avez perdue près de l'immeuble avec votre adresse attachée au trousseau. Même dans ce cas, le système de fermeture est évalué selon son âge, avec une durée de vie de 20 ans, et le MV ajoute que la RC privée prend en général ces frais en charge. Les RULV vaudoises (article 37) sont plus strictes dans la formulation mais proches dans l'effet : vous remplacez les clés perdues, et ne payez le changement de cylindre de la porte palière que s'il s'agit d'une serrure de sécurité.
Une vitre brisée
Le verre est le terrain où RC et assurance ménage se chevauchent, alors vérifiez les deux. À Genève, dans les immeubles soumis aux lois cantonales sur le logement (LGL et LGZD), les règles et usages locatifs genevois (article 28) rangent le remplacement des vitres brisées parmi les menus travaux du locataire, exactement le genre de frais qu'une RC exclut. La solution, dans ce cas, est la couverture bris de glaces d'une assurance ménage. Chez Simpego, elle comprend les vitres du logement et une plaque de cuisson en vitrocéramique, mais ne paie que si aucune autre assurance, celle du bailleur par exemple, ne couvre déjà le verre. Dans notre offre zurichoise, elle faisait partie de la formule de base avec une franchise de CHF 500, et y renoncer ne faisait économiser que CHF 13.70 par an. Le verre, les clés et les moquettes sont les sinistres de tous les jours. L'incendie est le sinistre rare, et c'est là que la somme d'assurance décide de tout.
Pour quel montant assurer vos biens
Assurez ce que coûterait le rachat de tout à neuf, pas ce que vous avez payé ni ce que vous en tireriez en revendant. Une erreur ici se paie deux fois : selon l'article 51a de la loi sur le contrat d'assurance (LCA), si votre somme d'assurance est inférieure à la valeur de remplacement, l'assureur ne paie que dans cette proportion, sauf si la police prévoit autre chose. Assurez pour CHF 40 000 des biens qui coûteraient CHF 80 000 à remplacer, et un dégât d'eau de CHF 10 000 ne vous rapporte que CHF 5000.
La plupart des gens sous-estiment ce montant. Le simulateur de primes de l'ECA donne une référence officielle utile, car il estime la valeur d'un ménage à partir de la taille du logement, du nombre de personnes et du niveau d'équipement. Voici ses chiffres pour des appartements :
| Logement et ménage | Simple | Standard | Supérieur |
|---|---|---|---|
| 1,5 pièce, 1 personne | CHF 45 000 | CHF 54 000 | CHF 71 000 |
| 2,5 pièces, 1 personne | CHF 62 000 | CHF 74 000 | CHF 96 000 |
| 3,5 pièces, 2 personnes | CHF 92 000 | CHF 111 000 | CHF 145 000 |
| 4,5 pièces, 3 personnes | CHF 123 000 | CHF 148 000 | CHF 193 000 |
| 5,5 pièces, 4 personnes | CHF 148 000 | CHF 177 000 | CHF 230 000 |
Même une personne seule dans un 1,5 pièce atteint CHF 45 000 au niveau le plus modeste. Faites le tour du logement et chiffrez ce que vous devriez racheter après un incendie, du canapé aux ustensiles de cuisine, et augmentez la somme quand vous faites un gros achat. L'argent liquide, les bijoux et les œuvres d'art ont souvent leurs propres plafonds. La somme d'assurance détermine aussi la prime : c'est le moment de regarder ce que coûte la couverture.
Combien coûtent l'assurance ménage et la RC en 2026 ?
Pour une personne seule dans un 3 pièces, environ CHF 180 à 230 par an pour une formule de base réunissant les deux assurances dans nos offres, part de l'ECA comprise dans le canton de Vaud. Nous avons fait le calcul avec le calculateur en ligne de Simpego pour une couverture débutant le 1er décembre 2026 : un locataire dans un immeuble locatif, 3 pièces, ameublement moyen, né en 1991. Le calculateur proposait d'assurer les biens pour CHF 79 000. Sa formule la moins chère revenait à CHF 226.50 par an à Zurich, avec une RC de CHF 3 millions (franchise de CHF 600) et une assurance ménage avec une franchise de CHF 500. Nous avons ensuite changé un seul paramètre à la fois :
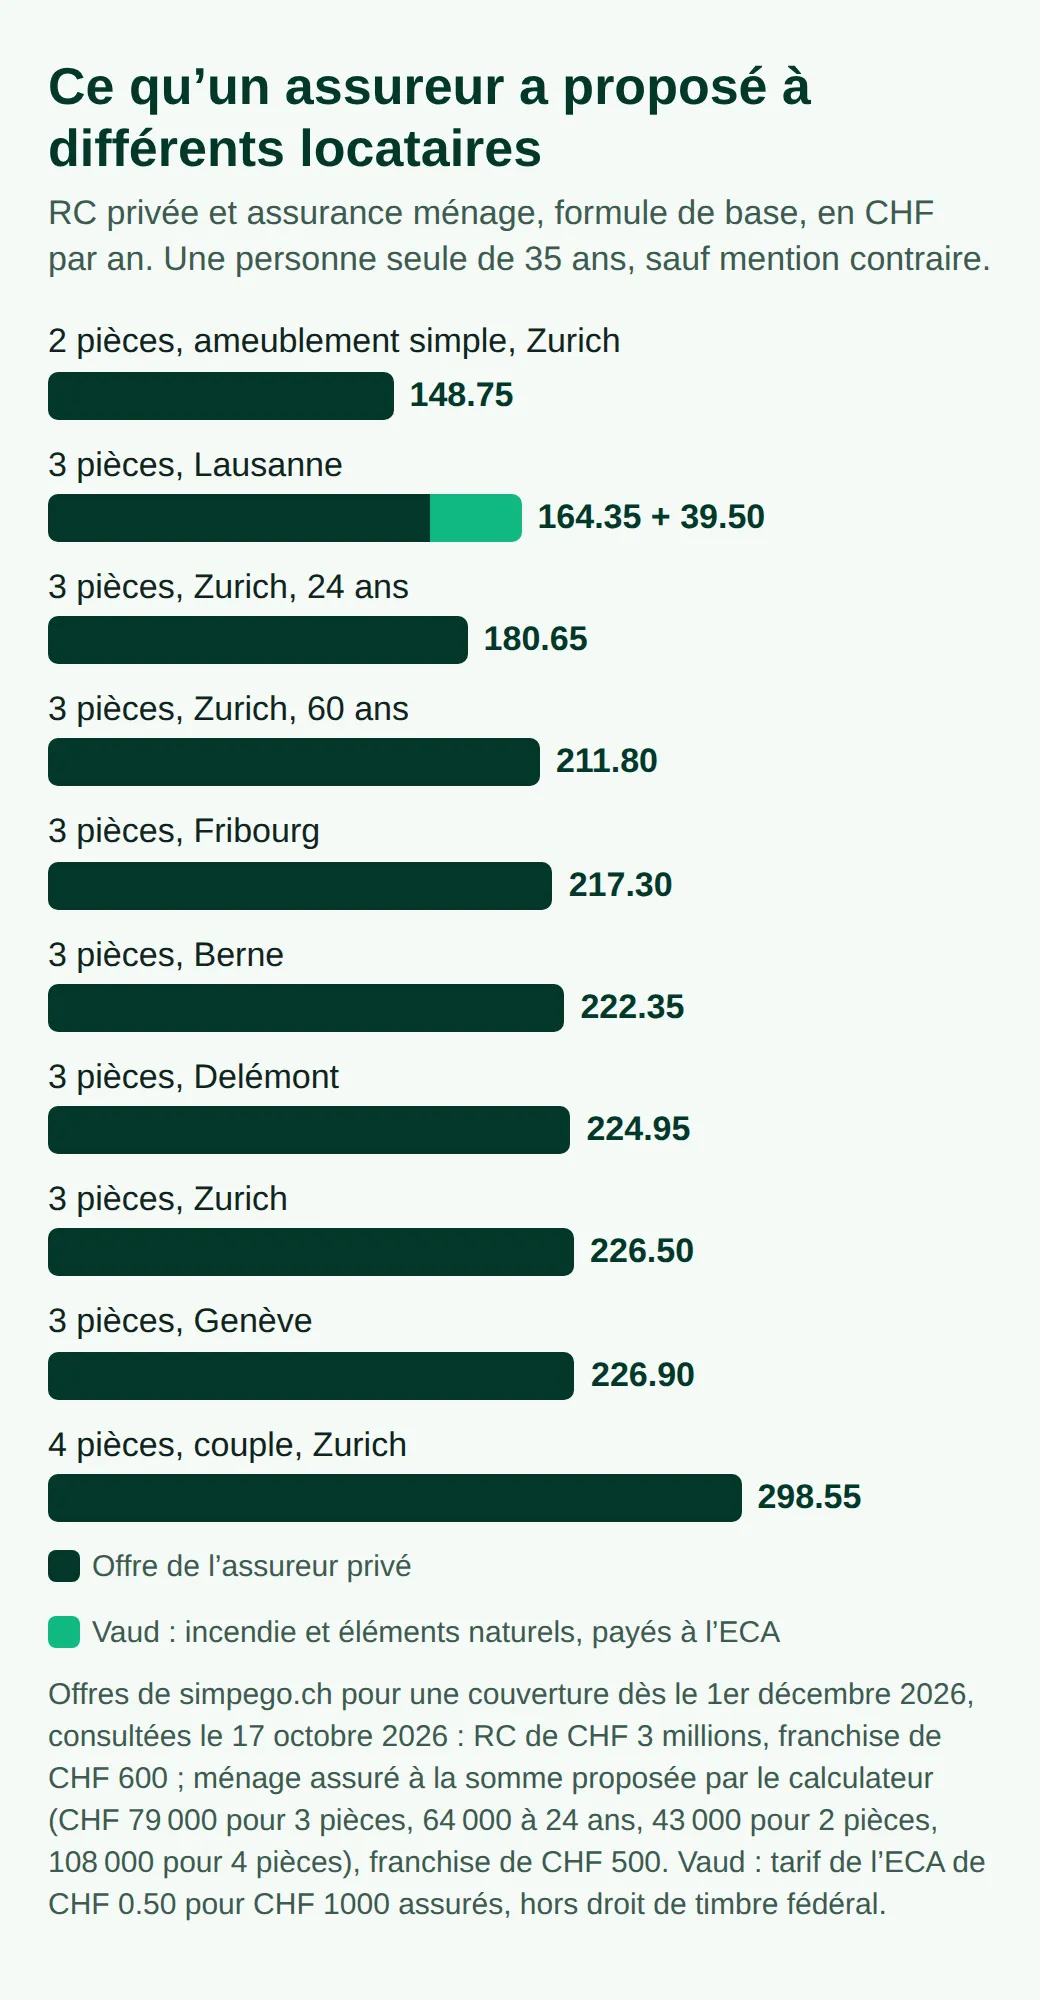
Trois constats ressortent. Le lieu fait moins varier le prix qu'on pourrait le croire : Berne, Genève, Delémont et Zurich se tiennent à CHF 5 près. L'âge compte davantage, et pas de façon linéaire : à 24 ans, l'offre était inférieure de CHF 46 à celle obtenue à 35 ans, en partie parce que le calculateur proposait d'assurer seulement CHF 64 000 de biens. Enfin, Vaud ne paraît bon marché que jusqu'à ce que vous ajoutiez les CHF 39.50 de l'ECA pour l'incendie et les éléments naturels sur les mêmes CHF 79 000, plus le droit de timbre fédéral.
Un seul assureur ne donne qu'un point de repère, en voici donc un second. En mars 2024, l'émission alémanique de consommateurs Kassensturz (SRF) a fait calculer une prime à onze assureurs (en allemand) pour un locataire seul avec CHF 72 000 de biens et une RC de CHF 5 millions. Le moins cher demandait CHF 192 par an, le plus cher près de CHF 350. Nos offres se situent dans cette fourchette, et cet écart justifie à lui seul de comparer au moins trois offres à conditions identiques.
Dissocier les deux assurances a révélé une curiosité. Dans le même calculateur, la RC seule revenait à CHF 62.20 et l'assurance ménage seule à CHF 136.25, soit moins, à elles deux, que les CHF 226.50 de la formule combinée. Nous ne pouvons pas vous dire pourquoi, mais demandez le prix de chaque assurance séparément avant d'accepter une offre combinée.
Les formules plus étoffées coûtent bien plus : CHF 572.75 pour la formule intermédiaire et CHF 1020.25 pour la plus complète à Zurich, surtout pour des franchises plus basses, le vol simple à l'extérieur et des prestations d'assistance. Comparée à un mois de loyer dans une ville suisse, même la formule de base pèse peu dans votre budget. Seules certaines options valent leur prix.
Les options qui valent leur prix
Deux, pour la plupart des locataires, et toutes deux tiennent à la façon dont les indemnités sont réduites.
La faute grave. Selon l'article 14 de la LCA, l'assureur peut réduire sa prestation si vous avez causé le sinistre par une faute grave, en proportion de votre faute. Les conditions de Simpego la définissent, selon la formulation du Tribunal fédéral, comme la violation d'une règle élémentaire de prudence que toute personne raisonnable aurait respectée dans les mêmes circonstances. Les assureurs vendent en option la renonciation à ce droit, et les formules intermédiaire et complète de Simpego l'incluent. Ajoutée à notre offre de base à Zurich, elle coûtait CHF 23.90 par an et s'appliquait aux deux assurances.
Le vol simple à l'extérieur. Le vol avec effraction dans votre logement est couvert d'office. Un vélo volé à la gare ou un sac pris dans un café relèvent en revanche du « vol simple à l'extérieur », que la formule de base que nous avons calculée n'incluait pas. La formule intermédiaire le couvrait jusqu'à CHF 3000.
Les éléments naturels ne demandent aucune option, mais obéissent à des règles fixes. Tout assureur qui couvre vos biens contre l'incendie doit aussi couvrir les dommages naturels, à des conditions uniformes fixées par l'ordonnance sur la surveillance des assurances : inondations, tempêtes d'au moins 75 km/h, grêle, avalanches, pression de la neige, chutes de pierres et glissements de terrain, avec une franchise fixe de CHF 500 par événement pour l'inventaire du ménage. Les tremblements de terre sont exclus de cette couverture et demandent une option séparée, qui n'apparaissait que dans les formules intermédiaire et complète de notre offre. Le refoulement des égouts n'est pas non plus un dommage naturel : vérifiez que votre couverture dégâts d'eau l'inclut. Une fois votre choix fait, reste à savoir pour combien de temps vous vous engagez.
Signer, changer d'assureur, partir
Vous pouvez revenir sur votre décision dans les 14 jours qui suivent la signature, par écrit ou par tout autre moyen qui en laisse une trace écrite, selon l'article 2a de la LCA. Ensuite, un contrat conclu pour une plus longue durée peut quand même être résilié pour la fin de la troisième année, ou de toute année suivante, avec un préavis de trois mois (article 35a). Après un sinistre partiel, vous comme l'assureur pouvez vous départir du contrat, au plus tard au moment du paiement de l'indemnité. Le calculateur de Simpego propose aussi, en option, un droit de résiliation en tout temps.
Déménager en Suisse ne met pas fin à vos assurances, mais annoncez votre nouvelle adresse. Chez Simpego, la couverture continue à l'ancienne adresse pendant six mois au plus et commence à la nouvelle dès le jour où vous vous annoncez à la commune. Partir à l'étranger, c'est autre chose : les conditions de Simpego mettent fin à la RC et à l'assurance ménage le jour où vous annoncez votre départ à la commune, et l'ECA cesse de couvrir votre mobilier le jour où il quitte la Suisse.
Avant de signer votre prochain bail
Concluez votre RC avant de déposer un dossier, car elle est souvent demandée et, dans le canton de Vaud, le bail l'exige. Calculez l'assurance ménage sur la valeur à neuf de tout ce que vous possédez, avec les chiffres de l'ECA comme repère, et demandez un prix pour la RC et pour l'assurance ménage, séparément et en offre combinée. Lisez trois passages des conditions avant de signer : la clause sur la faute grave, la franchise pour les dégâts locatifs et la couverture des meubles d'un logement meublé. Si vous adhérez au MV, ajoutez son assurance à CHF 10 contre les dégâts locatifs : elle efface votre franchise sur le sinistre le plus probable, celui de l'état des lieux de sortie.
Questions fréquentes
En colocation, chacun doit-il avoir sa propre assurance ménage et RC ?
Cela dépend de la police, alors renseignez-vous avant de compter sur celle de quelqu'un d'autre. L'assurance ménage de Simpego couvre toutes les personnes qui vivent dans le ménage, mais l'ECA, dans le canton de Vaud, ne couvre que la famille du preneur d'assurance et les personnes expressément désignées dans la police. Pour la RC, Simpego vend une assurance individuelle et une assurance pour tout le ménage, et seule la seconde couvre un colocataire.
Ma RC paie-t-elle les dégâts aux meubles d'un appartement meublé ?
Pas toujours. Les conditions de Simpego, par exemple, excluent les dommages au mobilier loué dans un logement meublé qui est votre domicile permanent. Si vous louez meublé, demandez par écrit à l'assureur si les dégâts aux meubles du bailleur sont couverts, et choisissez une police qui les inclut.
La garantie de loyer peut-elle remplacer l'assurance RC ?
Non. La garantie, au plus trois mois de loyer, est votre propre argent, déposé sur un compte bancaire à votre nom, et le bailleur peut la réclamer pour les dégâts que vous lui devez. L'assurance RC paie ces dégâts à votre place. Sans elle, un gros sinistre est d'abord prélevé sur votre garantie, puis payé de votre poche.
Mon assurance RC couvre-t-elle les dégâts causés par mon chien ou mon chat ?
En général, oui. Selon le portail fédéral ch.ch, les dommages causés par vos animaux sont généralement inclus dans l'assurance RC privée. Pour les chiens, la majorité des cantons vont plus loin et rendent l'assurance RC obligatoire.
Autres articles du blog
Tous les articles
Annoncer son déménagement en Suisse : les délais en 2026
Annoncez-vous à la nouvelle commune dans les 14 jours (8 dans le canton de Vaud). Ce que cette annonce règle d'elle-même, et qui vous devez avertir vous-même.
Effets de déménagement en Suisse : la douane en 2026
Vos affaires usagées entrent en Suisse sans droits de douane ni TVA. Formulaire 18.44, inventaire, délai de deux ans, voiture, alcool et animaux, pas à pas.
Colocation en Suisse : bail, garantie de loyer et départ
Locataire principal ou bail commun ? Comment fonctionne une colocation en Suisse : sous-location, loyer permis, garantie de loyer et départ sans payer double.