Hausrat und Haftpflicht für Mieter: Deckung und Kosten 2026
Kurz gesagt
Als Mieterin oder Mieter in der Schweiz hast du es mit zwei Versicherungen zu tun. Die Privathaftpflichtversicherung bezahlt Schäden, die du anderen zufügst, auch an der Wohnung deines Vermieters. Die Hausratversicherung ersetzt deine eigenen Sachen nach Feuer, Wasser, Sturm oder Diebstahl. Kein Bundesgesetz schreibt eine der beiden vor, aber die meisten Vermieter wollen eine Haftpflicht sehen, die Waadt schreibt sie in jedem Mietvertrag vor, und mindestens drei Kantone machen die Hausratversicherung obligatorisch. Zusammen kosten sie etwa CHF 150 bis 350 im Jahr.
Diese Zahl stammt aus echten Offerten: Wir haben einen Mieter in sechs Orten und in drei Altersstufen durch den Online-Rechner eines Versicherers geschickt, den Prämienrechner des Kantons Waadt geprüft und die Bedingungen gelesen, die darüber entscheiden, was am Ende bezahlt wird. Die Überraschungen stehen im Kleingedruckten: was als normale Abnutzung gilt, wer einen verlorenen Schlüssel bezahlt und wie dich auch eine günstige Police auf der Hälfte eines Schadens sitzen lassen kann.
Zwei Versicherungen, zwei verschiedene Aufgaben
Die Haftpflicht schaut nach aussen, die Hausratversicherung nach innen. Zusammen heissen sie oft Haushaltversicherung, und in der Romandie begegnen sie dir als responsabilité civile und assurance ménage. Versicherer verkaufen sie meist im Paket, aber das Bundesportal ch.ch hält fest, dass du die beiden auch bei verschiedenen Versicherungen abschliessen kannst.
Die Haftpflicht zahlt, wenn du jemanden verletzt oder fremdes Eigentum beschädigst: Du zerbrichst die Brille einer Freundin, deine Waschmaschine setzt die Wohnung unter dir unter Wasser, dein Kind bemalt die Wand des Vermieters. Für dich als Mieter ist der Vermieter einfach eine weitere Drittperson. Laut ch.ch empfehlen die Versicherer eine Deckung von 3 bis 20 Millionen Franken, mit einem Selbstbehalt von in der Regel bis zu 5000 Franken.
Die Hausratversicherung zahlt für die Dinge, die dir gehören, wenn sie zerstört, beschädigt oder gestohlen werden: Möbel, Kleider, den Laptop, das Velo im Keller. Die üblichen Gefahren sind Feuer, Elementarschäden, Wasser und Diebstahl. An Schäden, die du anderen zufügst, zahlt sie nichts.
Das Gebäude selbst versichert der Vermieter, und manche Schäden trägst du einfach selbst. So teilen sich die üblichen Fälle auf:
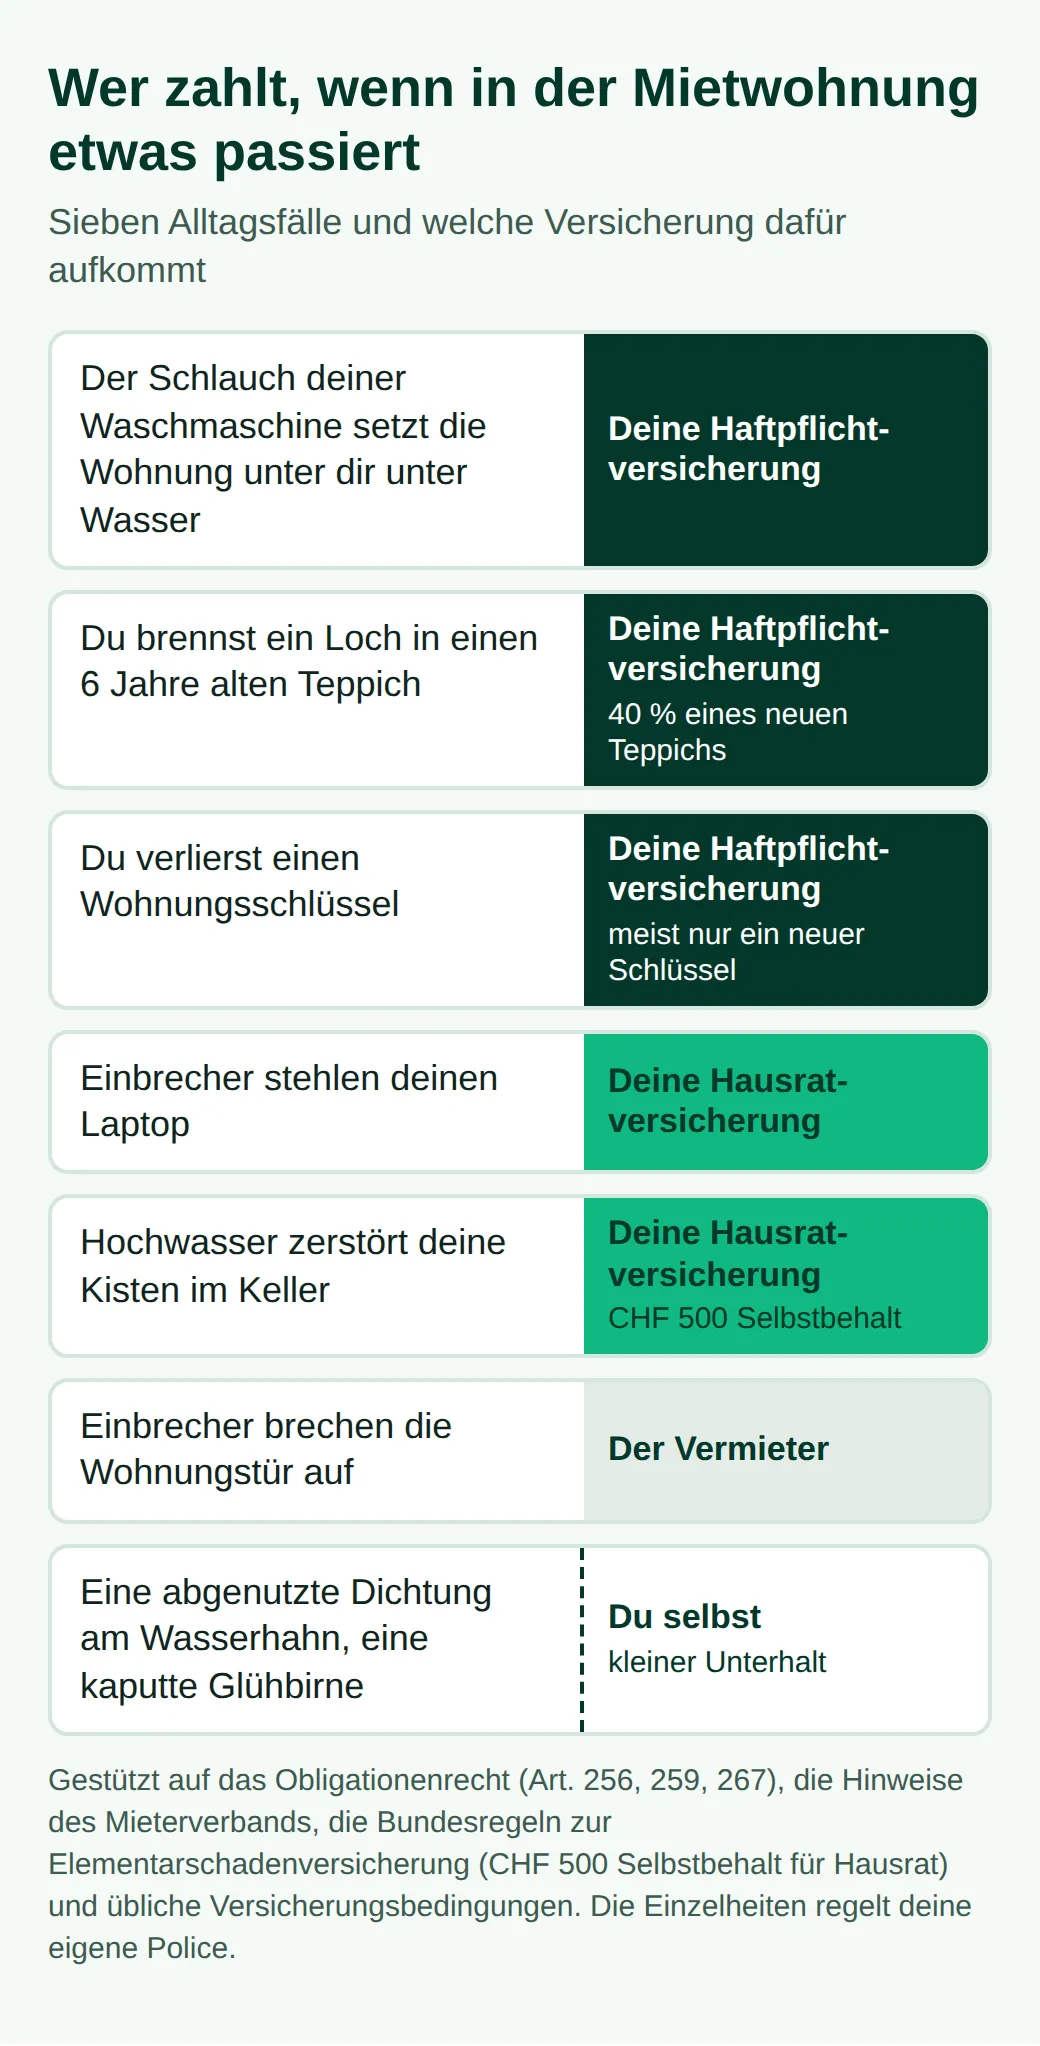
Die aufgebrochene Wohnungstür überrascht die meisten. Der Mieterinnen- und Mieterverband Deutschschweiz (MV) schreibt in seinen Antworten zu Mängeln und Schäden, dass Einbruchschäden am Gebäude nach Artikel 256 des Obligationenrechts der Vermieter beheben muss, auch wenn die Hausratversicherung sie oft trotzdem übernimmt. Was der Einbrecher dir wegnimmt, ist Sache deiner Hausratversicherung. Sind die beiden Aufgaben klar, stellt sich die nächste Frage: Welche der beiden Versicherungen kann man dir vorschreiben?
Wann darf der Vermieter eine Haftpflichtversicherung verlangen?
In den meisten Kantonen immer dann, wenn es im Mietvertrag steht. Kein Bundesgesetz verpflichtet dich zu einer Haftpflichtversicherung, aber ch.ch beschreibt die Praxis deutlich: Die Haftpflicht ist «oft Pflicht, wenn man eine Wohnung mieten möchte». Viele Vermieter setzen sie schon für die Bewerbung voraus, wie Allianz in ihrem Ratgeber für Mieter schreibt.
Die Waadt geht weiter. Die Waadtländer Mietregeln, die Règles et usages locatifs (RULV), gelten für jeden Mietvertrag, der im Kanton abgeschlossen wird, und der Bundesrat hat sie erneut für allgemeinverbindlich erklärt, vom 1. Juli 2026 bis 30. Juni 2032 (Medienmitteilung auf Französisch). Artikel 5 des geltenden Textes verlangt, dass Vermieter und Mieter beide für die Haftpflicht aus dem Mietverhältnis versichert sind, und zwar während der ganzen Mietdauer. In Lausanne, Nyon oder Montreux ist die Pflicht also kein Wunsch des Vermieters, den du wegverhandeln kannst.
Einen Haken gibt es überall, wo du mietest. Ein Mietvertrag kann dir eine Versicherung vorschreiben, aber er kann deinen Versicherer nicht zwingen, mehr zu zahlen, als du von Gesetzes wegen schuldest. Die Allgemeinen Versicherungsbedingungen von Simpego zum Beispiel schliessen eine vertraglich übernommene Haftung aus, die über die gesetzliche hinausgeht. Eine Klausel, nach der du beim Auszug neu streichen musst, ist ohnehin ungültig: Der MV hält fest, dass der Unterhalt nach Artikel 256 Sache des Vermieters ist und nicht auf dich abgewälzt werden kann. Deine Police zahlt das nicht, und du schuldest es auch nicht.
Bist du Mitglied beim MV, gibt es eine günstige Ergänzung. Seine Kollektiv-Haftpflichtversicherung für Mietschäden kostet zusätzlich zum Mitgliederbeitrag 10 Franken im Jahr und hat keinen Selbstbehalt. Gedeckt sind nur Schäden an der Wohnung, die in deiner Mitgliedschaft eingetragen ist, und hast du bereits eine Privathaftpflicht, zahlt zuerst diese und die Versicherung des MV übernimmt deinen Selbstbehalt. Ein Schaden muss innert 14 Tagen gemeldet werden. So viel zur Haftpflicht. Bei der Hausratversicherung sieht es anders aus, denn in vier Kantonen entscheidet das Gesetz für dich.
Wo die Hausratversicherung obligatorisch ist
In der Waadt, in Freiburg und in Nidwalden musst du deinen Hausrat nach kantonalem Recht gegen Feuer und Elementarschäden versichern, und Versicherer wie Allianz nennen den Jura als vierten Kanton. Die Regeln unterscheiden sich darin, bei wem du die Versicherung abschliesst.
- Waadt: Feuer und Elementarschäden versicherst du bei der kantonalen Versicherung ECA, egal ob du Eigentümer, Mieter oder Untermieter bist oder in einer WG wohnst, wie ihr Flyer auf Französisch und Englisch erklärt. Die Prämie beträgt CHF 0.50 pro CHF 1000 Versicherungssumme, zuzüglich eidgenössischer Stempelabgabe. Für Wasserschäden und Diebstahl brauchst du trotzdem eine private Police.
- Freiburg: Ein Gesetz von 1966 verlangt, dass dein Hausrat gegen Feuer, Explosion, Blitzschlag und Naturereignisse versichert ist, bei einem beliebigen zugelassenen Privatversicherer. Die Gemeinde kontrolliert, und wer eine förmliche Mahnung ignoriert, riskiert eine Busse von bis zu CHF 500.
- Nidwalden: Die kantonale Nidwaldner Sachversicherung schreibt, dass die Hausratversicherung gegen Feuer und Elementarschäden im Kanton obligatorisch ist, und bietet diese Deckung selbst an.
- Jura: Versicherer führen ihn ebenfalls auf, aber den Gesetzestext des Kantons konnten wir online nicht öffnen. Frag deshalb bei der Anmeldung in der Gemeinde nach.
In der Praxis zeigt sich die Waadtländer Aufteilung in den Offerten. Als wir eine Wohnung in Lausanne berechnet haben, nannte die Hausratdeckung des Privatversicherers nur Wasser und Diebstahl, weil Feuer und Elementarschäden zur ECA gehören. In Freiburg und Delémont enthielt derselbe Rechner das Feuer wie üblich. Ziehst du aus einem anderen Kanton in die Waadt, rechne mit zwei Rechnungen für deinen Hausrat. Und melde der ECA jeden späteren Umzug innerhalb des Kantons innert zwei Monaten, sonst kann eine Entschädigung für die gezügelten Sachen laut ihren Informationen für Versicherte (auf Französisch) um bis zu 10 % gekürzt werden.
Was die Haftpflicht beim Auszug zahlt
Weniger, als du denkst, und das ist meist eine gute Nachricht. Das Gesetz verlangt nur, dass du die Wohnung in dem Zustand zurückgibst, der sich aus dem vertragsgemässen Gebrauch ergibt. Die normale Abnutzung ist schon mit der Miete bezahlt. Etwas schuldest du nur für Schäden, die darüber hinausgehen, und auch dann nur den Zeitwert des beschädigten Gegenstands, nie den Neupreis.
Der Zeitwert ergibt sich aus der paritätischen Lebensdauertabelle, die der MV und der Hauseigentümerverband (HEV) gemeinsam erarbeitet haben. Der Online-Auszug des MV rechnet ein eigenes Beispiel vor: Ein Spannteppich mittlerer Qualität hält 10 Jahre. Muss ein 6 Jahre alter Teppich wegen Brandlöchern und Kerzenwachs ersetzt werden, zahlst du 40 % des neuen Teppichs. Ist die Lebensdauer eines Gegenstands abgelaufen, zahlst du dafür nichts mehr. Deine Haftpflichtversicherung zahlt nach demselben Massstab, abzüglich deines Selbstbehalts. Deshalb fällt ein Schaden beim Auszug oft kleiner aus als die erste Rechnung, die der Vermieter schickt.
Was sie nicht zahlt, ist genauso vorhersehbar. Die Bedingungen von Simpego schliessen Mieterschäden aus, die unter den kleinen Unterhalt fallen, sowie Schäden durch eine bewusste Veränderung der Mietsache, ausdrücklich Dübel- und Nagellöcher, und die Wiederherstellung des ursprünglichen Zustands. Zum kleinen Unterhalt gehören die kleinen Reinigungen und Reparaturen, die Artikel 259 dem Mieter überlässt, etwa eine Dichtung am Wasserhahn oder eine Glühbirne. Auch Schäden, die langsam entstehen, zum Beispiel durch Feuchtigkeit oder Rauch, sind ausgeschlossen. Der MV gibt zwei Ratschläge, die dich so oder so schützen: Streich oder repariere übermässige Abnutzung vor dem Auszug nicht selbst, weil du sonst den vollen Preis statt des Zeitwerts bezahlst. Und unterschreib, so sein Rat zur Wohnungsabgabe, kein Abgabeprotokoll, mit dem du Kosten anerkennst. Der Vermieter muss dir Mängel sofort melden, was der MV als spätestens innert einer Woche versteht. Sonst verliert er seinen Anspruch für alles, was bei der Abgabe sichtbar war. Das gilt genauso, ob du zum Termin ausziehst oder den Mietvertrag vorzeitig auflöst.
Ein verlorener Schlüssel
Ein verlorener Schlüssel bedeutet selten eine neue Schliessanlage. Laut MV zahlst du normalerweise nur einen neuen Schlüssel, ausser es besteht ein echtes Risiko, dass der Schlüssel missbraucht wird, etwa wenn du ihn in der Nähe des Hauses mit deiner Adresse daran verloren hast. Selbst dann wird die Schliessanlage nach ihrem Alter bewertet, mit einer Lebensdauer von 20 Jahren, und laut MV übernimmt die Privathaftpflicht die Kosten in der Regel. Die Waadtländer Regeln (RULV, Artikel 37) sind strenger formuliert, wirken aber ähnlich: Du ersetzt die verlorenen Schlüssel und zahlst einen neuen Zylinder an der Wohnungstür nur, wenn es ein Sicherheitsschloss ist.
Glasbruch
Beim Glas überschneiden sich Haftpflicht und Hausrat, prüf also beide. In Genfer Gebäuden, die unter die kantonalen Wohnbaugesetze (LGL und LGZD) fallen, zählen die kantonalen Mietregeln (Artikel 28, auf Französisch) das Ersetzen zerbrochener Fensterscheiben zum kleinen Unterhalt des Mieters, also genau zu den Kosten, die eine Haftpflicht ausschliesst. Die Lösung ist dort die Glasbruchdeckung in der Hausratversicherung. Bei Simpego umfasst sie die Fenster der Wohnung und ein Glaskeramik-Kochfeld, zahlt aber nur, wenn keine andere Police das Glas deckt, etwa die des Vermieters. In unserer Zürcher Offerte war sie im Basispaket enthalten, mit CHF 500 Selbstbehalt, und ohne sie sank die Prämie nur um CHF 13.70 im Jahr. Glas, Schlüssel und Teppiche sind die Schäden des Alltags. Ein Brand ist der seltene Fall, und dann entscheidet die Versicherungssumme alles.
Wie hoch die Versicherungssumme für den Hausrat sein sollte
Versichere, was es kosten würde, alles neu zu kaufen, nicht was du bezahlt hast oder beim Verkauf bekämst. Ein Fehler kostet dich hier doppelt: Liegt deine Versicherungssumme unter dem Neuwert (Unterversicherung), zahlt der Versicherer nach Artikel 51a des Versicherungsvertragsgesetzes nur im gleichen Verhältnis, sofern die Police nichts anderes vorsieht. Versicherst du CHF 40’000 Hausrat, dessen Ersatz CHF 80’000 kosten würde, erhältst du bei einem Wasserschaden von CHF 10’000 nur CHF 5000.
Die meisten schätzen zu tief. Der Prämienrechner der ECA (auf Französisch) liefert einen brauchbaren amtlichen Richtwert, weil er den Wert eines Haushalts aus der Grösse der Wohnung, der Zahl der Personen und der Ausstattung schätzt. Das sind seine Zahlen für Wohnungen:
| Wohnung und Haushalt | Einfach | Standard | Gehoben |
|---|---|---|---|
| 1½ Zimmer, 1 Person | CHF 45’000 | CHF 54’000 | CHF 71’000 |
| 2½ Zimmer, 1 Person | CHF 62’000 | CHF 74’000 | CHF 96’000 |
| 3½ Zimmer, 2 Personen | CHF 92’000 | CHF 111’000 | CHF 145’000 |
| 4½ Zimmer, 3 Personen | CHF 123’000 | CHF 148’000 | CHF 193’000 |
| 5½ Zimmer, 4 Personen | CHF 148’000 | CHF 177’000 | CHF 230’000 |
Selbst eine Person allein in einer kleinen Wohnung kommt bei der bescheidensten Einstellung auf CHF 45’000. Geh durch die Wohnung und rechne zusammen, was du nach einem Brand neu kaufen müsstest, vom Sofa bis zum Küchenzeug, und erhöhe die Summe, wenn du etwas Grösseres anschaffst. Für Bargeld, Schmuck und Kunst gelten oft eigene Limiten. Die Versicherungssumme bestimmt auch die Prämie, und damit sind wir bei den Kosten.
Was Hausrat und Haftpflicht 2026 kosten
Für eine Person in einer 3-Zimmer-Wohnung kostete ein Basispaket mit beiden Versicherungen in unseren Offerten etwa CHF 180 bis 230 im Jahr, in der Waadt inklusive Anteil der ECA. Gerechnet haben wir im Online-Rechner von Simpego für einen Versicherungsbeginn am 1. Dezember 2026: ein Mieter in einem Mehrfamilienhaus, drei Zimmer, durchschnittliche Einrichtung, Jahrgang 1991. Der Rechner schlug eine Versicherungssumme von CHF 79’000 für den Hausrat vor. Sein günstigstes Paket kostete in Zürich CHF 226.50 im Jahr, mit einer Haftpflicht über CHF 3 Millionen (CHF 600 Selbstbehalt) und einer Hausratversicherung mit CHF 500 Selbstbehalt. Danach haben wir jeweils eine Angabe geändert:
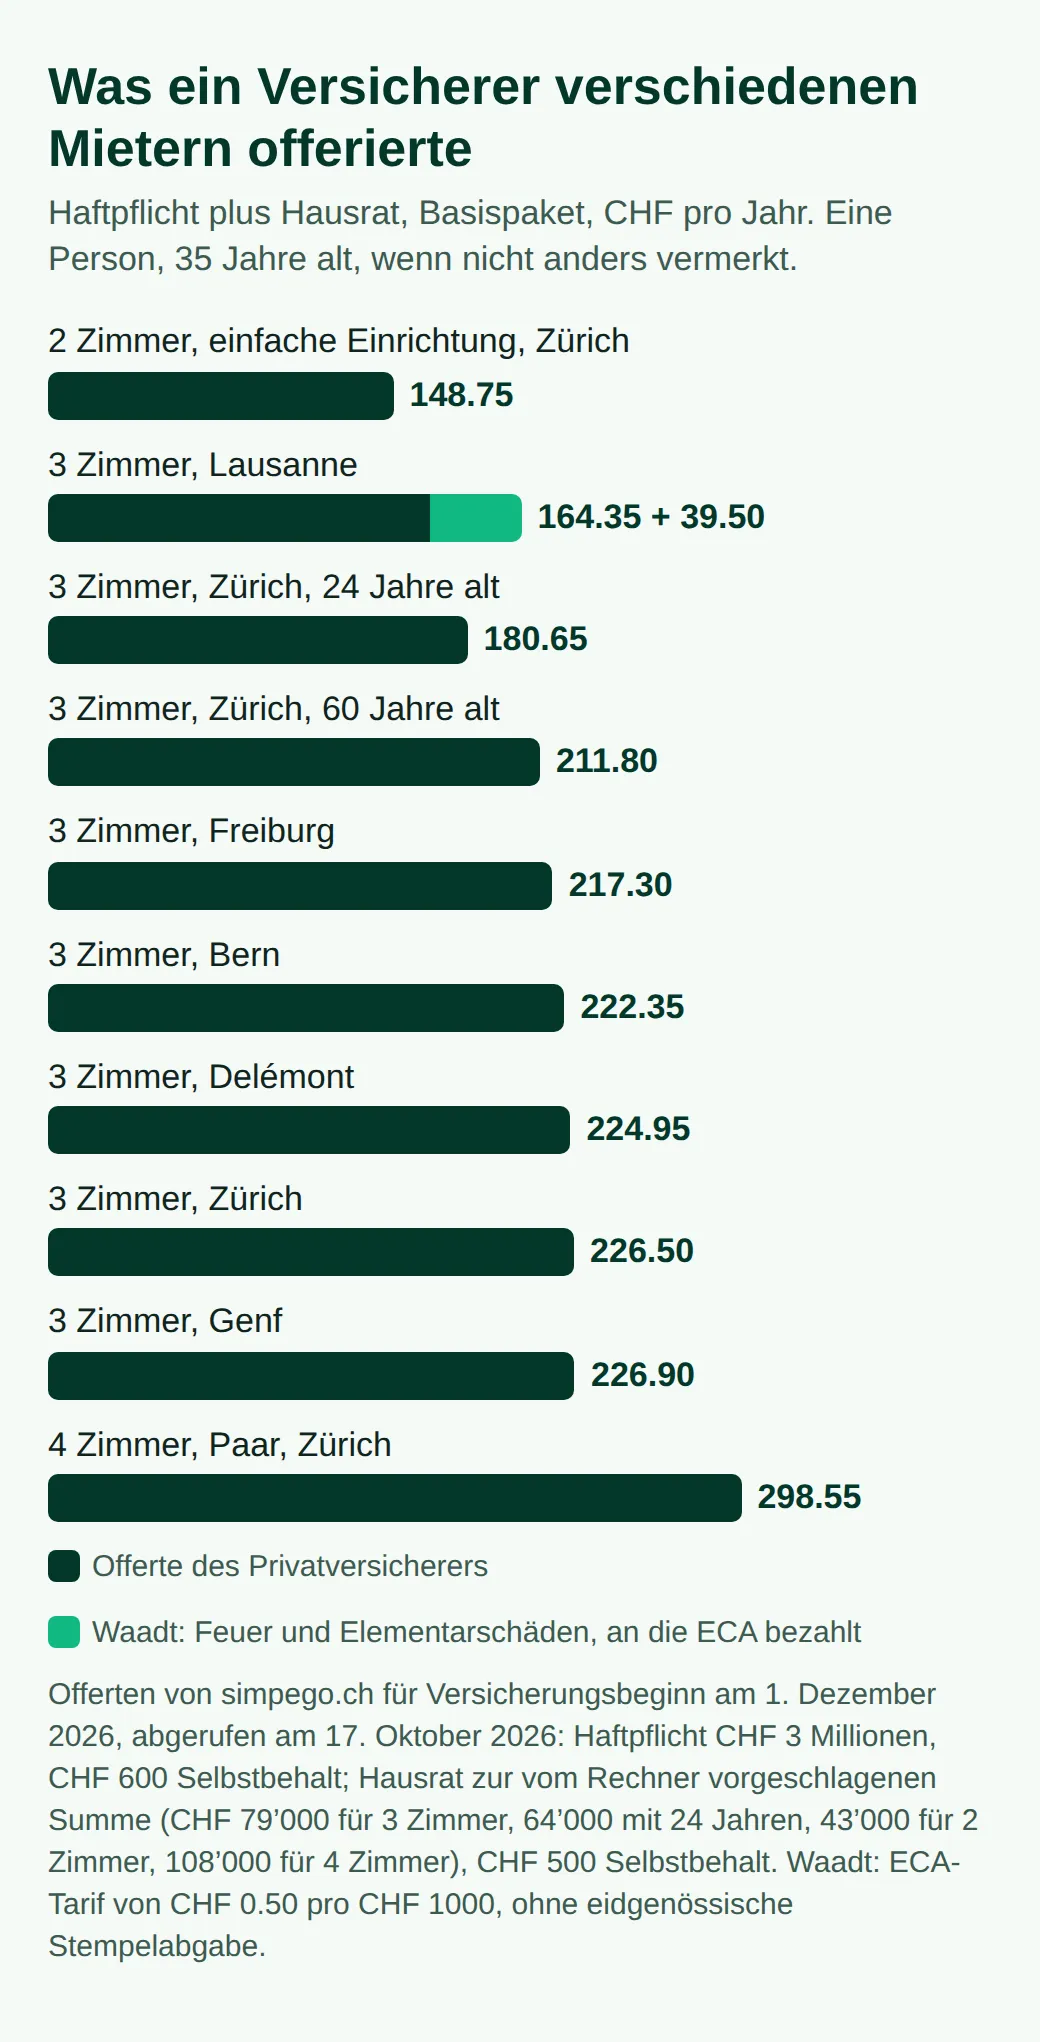
Drei Dinge fallen auf. Der Wohnort verändert den Preis weniger als erwartet: Bern, Genf, Delémont und Zürich liegen innerhalb von CHF 5. Das Alter zählt mehr, und nicht linear: Mit 24 war die Offerte CHF 46 tiefer als mit 35, auch weil der Rechner nur CHF 64’000 Hausrat vorschlug. Und die Waadt wirkt nur so lange günstig, bis du die CHF 39.50 der ECA für Feuer und Elementarschäden auf denselben CHF 79’000 dazurechnest, plus eidgenössische Stempelabgabe.
Ein Versicherer ist nur ein Datenpunkt, deshalb hier ein zweiter. In einem Test des Konsumentenmagazins Kassensturz vom März 2024 rechneten elf Versicherer für eine alleinstehende Mieterin mit CHF 72’000 Hausrat und CHF 5 Millionen Haftpflicht. Der günstigste verlangte CHF 192 im Jahr, der teuerste fast CHF 350. Unsere Offerten liegen in diesem Bereich, und die Spanne ist der Grund, mindestens drei Angebote zu identischen Bedingungen zu vergleichen.
Beim Aufteilen des Pakets zeigte sich etwas Seltsames. Im selben Rechner kostete die Haftpflicht allein CHF 62.20 und der Hausrat allein CHF 136.25, zusammen weniger als die CHF 226.50 für beides. Warum, können wir dir nicht sagen, aber es lohnt sich, nach dem Einzelpreis jeder Police zu fragen, bevor du ein Paket abschliesst.
Die grösseren Pakete kosten deutlich mehr: CHF 572.75 für das mittlere und CHF 1’020.25 für das grösste in Zürich, vor allem für tiefere Selbstbehalte, Diebstahl auswärts und Assistance-Leistungen. Verglichen mit einer Monatsmiete in einer Schweizer Stadt ist selbst das Basispaket ein kleiner Posten in deinem Budget. Nur ein Teil der Zusatzdeckungen ist seinen Preis wert.
Zusatzdeckungen, die sich lohnen
Für die meisten Mieter sind es zwei, und bei beiden geht es darum, wie Leistungen gekürzt werden.
Grobe Fahrlässigkeit. Nach Artikel 14 des Versicherungsvertragsgesetzes darf ein Versicherer seine Leistung kürzen, wenn du den Schaden grobfahrlässig verursacht hast, und zwar im Verhältnis zu deinem Verschulden. Die Bedingungen von Simpego umschreiben das mit den Worten des Bundesgerichts als Verletzung einer elementaren Vorsichtspflicht, die jeder vernünftige Mensch an deiner Stelle erkannt hätte. Den Verzicht auf diese Kürzung verkaufen Versicherer als Option, und im mittleren und grössten Paket von Simpego ist er enthalten. Zu unserer Zürcher Basisofferte hinzugefügt, kostete er CHF 23.90 im Jahr und galt für beide Versicherungen.
Diebstahl auswärts. Ein Einbruch in deine Wohnung ist standardmässig versichert. Ein Velo, das am Bahnhof gestohlen wird, oder eine Tasche, die im Café verschwindet, gilt dagegen als «einfacher Diebstahl auswärts», und das Basispaket, das wir gerechnet haben, enthielt ihn nicht. Das mittlere Paket deckte ihn bis CHF 3000.
Elementarschäden brauchen keine Zusatzdeckung, aber für sie gelten feste Regeln. Wer deinen Hausrat gegen Feuer versichert, muss ihn auch gegen Elementarschäden versichern, zu einheitlichen Bedingungen nach der Aufsichtsverordnung: Hochwasser, Überschwemmung, Sturm mit mindestens 75 km/h, Hagel, Lawinen, Schneedruck, Felssturz, Steinschlag und Erdrutsch, mit einem festen Selbstbehalt von CHF 500 pro Ereignis für Hausrat. Erdbeben sind von dieser Deckung ausgenommen und brauchen eine eigene Option, die in unserer Offerte nur im mittleren und grössten Paket vorkam. Auch Rückstau aus der Kanalisation ist kein Elementarschaden, prüf also, ob deine Wasserdeckung ihn einschliesst. Hast du gewählt, stellt sich die Frage, wie lange du gebunden bist.
Abschliessen, wechseln, kündigen
Innert 14 Tagen nach Vertragsabschluss kannst du es dir anders überlegen, schriftlich oder in einer anderen Form, die den Nachweis durch Text ermöglicht, nach Artikel 2a des Versicherungsvertragsgesetzes. Danach kannst du einen länger laufenden Vertrag trotzdem auf das Ende des dritten Jahres oder jedes folgenden Jahres kündigen, mit drei Monaten Frist (Artikel 35a). Nach einem Teilschaden können du und der Versicherer vom Vertrag zurücktreten, spätestens wenn die Entschädigung bezahlt ist. Der Rechner von Simpego bietet zudem ein tägliches Kündigungsrecht als Option an.
Ein Umzug innerhalb der Schweiz beendet deine Versicherungen nicht, aber melde die neue Adresse. Bei Simpego gilt die Deckung am alten Ort noch bis zu sechs Monate und am neuen ab dem Tag, an dem du dich bei der Gemeinde anmeldest. Ein Umzug ins Ausland ist etwas anderes: Laut den Bedingungen von Simpego enden Haftpflicht und Hausrat am Tag der Abmeldung, und die ECA deckt deine Möbel ab dem Tag nicht mehr, an dem sie die Schweiz verlassen.
Bevor du den nächsten Mietvertrag unterschreibst
Schliess die Haftpflicht ab, bevor du dich bewirbst, denn viele Vermieter verlangen sie, und in der Waadt schreibt der Mietvertrag sie vor. Berechne die Hausratversicherung nach dem Neuwert von allem, was dir gehört, mit den Zahlen der ECA als Richtwert, und lass dir Haftpflicht und Hausrat einzeln und im Paket offerieren. Lies vor dem Abschluss drei Stellen in den Bedingungen: die Klausel zur groben Fahrlässigkeit, den Selbstbehalt bei Mieterschäden und ob Schäden an den Möbeln einer möblierten Wohnung gedeckt sind. Trittst du dem Mieterverband bei, nimm seine Mietschadenversicherung für CHF 10 dazu. Damit zahlst du keinen Selbstbehalt bei dem Schaden, der dir am ehesten passiert: dem beim Auszug.
Häufige Fragen
Braucht in der WG jeder eine eigene Hausrat- und Haftpflichtversicherung?
Das hängt von der Police ab, frag also nach, bevor du dich auf die Versicherung von jemand anderem verlässt. Die Hausratversicherung von Simpego deckt alle Personen, die im Haushalt leben, die ECA im Kanton Waadt dagegen nur die Familie des Versicherungsnehmers und Personen, die in der Police ausdrücklich genannt sind. Bei der Haftpflicht verkauft Simpego eine Einzelversicherung und eine für den ganzen Haushalt, und nur die zweite deckt auch Mitbewohnende.
Zahlt die Haftpflicht Schäden an Möbeln in einer möblierten Wohnung?
Nicht immer. Die Bedingungen von Simpego zum Beispiel schliessen Schäden an gemieteten Möbeln in einer möblierten Wohnung aus, in der du dauerhaft wohnst. Mietest du möbliert, frag den Versicherer schriftlich, ob Schäden an den Möbeln des Vermieters gedeckt sind, und wähl eine Police, die sie einschliesst.
Ersetzt die Mietkaution die Haftpflichtversicherung?
Nein. Die Kaution von höchstens drei Monatsmieten ist dein eigenes Geld, auf einem Konto auf deinen Namen, und der Vermieter kann sie für Schäden beanspruchen, die du ihm schuldest. Die Haftpflichtversicherung bezahlt diese Schäden für dich. Ohne sie bezahlst du einen grossen Schaden zuerst mit deiner Kaution und danach aus der eigenen Tasche.
Sind Schäden durch Hund oder Katze in der Privathaftpflicht versichert?
In der Regel ja. Laut dem Bundesportal ch.ch sind Schäden durch Haustiere in der Privathaftpflichtversicherung normalerweise eingeschlossen. Für Hunde gehen die meisten Kantone weiter und schreiben eine Haftpflichtversicherung vor.
Mehr aus dem Blog
Alle Beiträge
Umzug in der Schweiz melden: Fristen und Adressänderung 2026
Innert 14 Tagen bei der neuen Gemeinde anmelden, in der Waadt innert 8. Was diese Meldung automatisch erledigt und wen du selbst informieren musst.
Umzug in die Schweiz: Umzugsgut zollfrei einführen 2026
Gebrauchter Hausrat kommt zoll- und MWST-frei in die Schweiz. Formular 18.44, Inventarliste, Zweijahresfrist, Auto, Alkohol und Haustiere Schritt für Schritt.
WG in der Schweiz: Mietvertrag, Kaution und Auszug
Hauptmieter oder gemeinsamer Mietvertrag? So funktioniert eine WG in der Schweiz: Untermiete, erlaubter Mietzins, Kaution teilen und Auszug ohne Doppelmiete.